-
Kezdőlap

-
Hírek
-
Egyéb hírek
- Életmód : A Lúgosítás és a Só !!!

Újabb üzemanyag-drágulás és árrekord a benzinkutakon
Ismét drágulnak az üzemanyagok: szerdától 450 forint a gázolaj
Ahogyan az várható volt, e héten sem marad el az üzemanyagok drágulása, a benzin és a gázolaj literenkénti ára is rekordmagasságba szökik, utóbbi a 450 forintos szintet is átlépi.
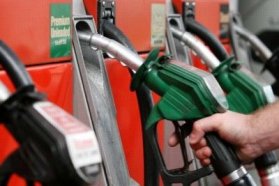
A szerdától életbe lépő drágulással a benzin idei áremelkedése 26, a gázolajé 29 forintos az év harmadik hetéig.
A mai bejelentés után már biztosan kijelenthetjük, nem volt alaptalan az üzemanyagárak újbóli emelésének latolgatása az előző hét végén . A világpiaci olajárak és a múlt héten, a forint gyengülése által diktáltnál még a literenkénti 10 forintos drágítással is enyhébb mértékű áremelés következtében most sem marad el az üzemanyagárak újbóli növelése. E héten a 95-ös benzin ára 4, a gázolajé 6 forinttal emelkedik literenként.
Szerdától a 95-ös 425-426, a gázolaj pedig újabb lélektani szintet átlépve, 450-451 forintos átlagáron lesz kapható a hazai töltőállomásokon, természetesen azon jellemző kiegészítéssel, hogy az egyes kutak között akár 25-30 forintos eltérések is elképzelhetőek. Ez alapján pedig akár a 470 forintos gázolajár is beköszönthet egy-egy helyen. Ahogyan arra a MOL is számít , a hazai árak következtében minden eddiginél magasabb szintet ölthet az üzemanyag-turizmus, szomszédainknál (egyre jelentősebb mértékben) olcsóbb tankolni, mint itthon.
Forrás : www.autonavigator.hu
A hírt szerkesztette: Katona Mátyás
Csaknem 7000 embert bocsátanak el a közszférából
A létszámleépítésről szóló kormányhatározat a Magyar Közlöny szerdai számában jelent meg. A legtöbb dolgozót, több mint 2300-at a kormányhivataloktól kell elküldeni.

Több mint 6700 álláshely szűnik meg a közszférában a kabinet döntése értelmében. A rendelkezés szerint a kormány az idei költségvetési hiánycél teljesítése és a hatékonyan működő állam kialakítása érdekében döntött a leépítésekről. A felmentések kezdőnapja legkésőbb január 18.
Az érintett vezetőknek meg kell vizsgálniuk azt is, hogy a leépítésekhez kapcsolódó egyszeri kiadások fedezetét a tavalyi maradvány, illetve az idei költségvetés terhére tudják-e biztosítani. Ha az egyszeri költség biztosítására az adott fejezeten belül nincs mód, kérelmezni lehet a többletköltségek központi finanszírozását.
A kabinet a létszámleépítéshez kapcsolódóan - az elbocsátottakat támogató rendszer létrehozása érdekében - Karrier Híd Program indítását rendeli el. A döntés alapján a Közigazgatási és Igazságügyi Minisztériumtól és a hozzá tartozó szervezetektől 2826 embert küldenek el, a legtöbbet, 2343-at a kormányhivataloktól. A Miniszterelnökségről 19, a Vidékfejlesztési Minisztériumtól és intézményeitől 742, a Belügyminisztériumtól 200, a nemzetgazdasági tárcától és intézményeitől pedig 350 embernek kell távoznia. A Nemzeti Erőforrás Minisztérium és intézményei 903 dolgozótól válnak meg. A fejlesztési minisztériumból és a hozzá tartozó hivataloktól 393 embert bocsátanak el.
A Külügyminisztérium annyi kedvezményt kapott, hogy a létszámcsökkentés 50 százalékát jövő januárra halaszthatja, összesen 279 dolgozót kell elbocsátania. A döntés a tárcák közül egyedül a Honvédelmi Minisztériumot nem érinti.
A Nemzeti Adó- és Vámhivatal létszáma 577-tel, a Nemzeti Fejlesztési Ügynökségé 39-cel csökken. A Központi Statisztikai Hivataltól 70, az Országos Nyugdíj-biztosítási Főigazgatóságtól és szerveitől 162, az Országos Egészségbiztosítási Pénztártól pedig 159 embert küldenek el.
A határozat szerint az adott vezetők ezeknél nagyobb mértékű létszámcsökkentést is elrendelhetnek. A létszámcsökkentés érinti az Országos Meteorológiai Szolgálatot, továbbá közgyűjteményeket, kulturális, művészeti és sportintézményeket is.
Forrás : Hír24/MTI
Orbán kontra EU: 500 milliárd a tét ...
Az Európai Bizottság világossá tette, hogy több törvény megváltoztatását várja a magyar kormánytól, ellenkező esetben szankciók jöhetnek.

Az Európai Unió egy hetet adott a magyar kormánynak arra, hogy megváltoztasson olyan törvényeket, amelyek ellentétesek lehetnek az uniós joggal. Az Európai Bizottság szerdai ülése után tartott sajtótájékoztatón kiderült, hogy ezek közül a jegybank függetlenségét, a bírók idő előtti nyugdíjazását és az adatvédelmi hivatal függetlenségét vizsgálják.
Ezeket az aggodalmakat decemberben levélben fogalmazta meg José Manuel Barroso bizottsági elnök, Viviane Reding igazságügyi, Neelie Kroes médiaügyi, illetve Olli Rehn gazdasági-pénzügyi kérdésekben illetékes bizottsági alelnök.
A biztosok január 17-én térnek vissza arra, hogy három törvény miatt kötelezettségszegési eljárást indítsanak-e Magyarország ellen. A Reuters hírügynökségnek nyilatkozó uniós forrás szerint a brüsszeli döntés értelmében a magyar GDP 1,7%-ának megfelelő (480 milliárd forintnyi) uniós forrást veszthet el Magyarország 2013-tól.
A kormány figyel, az MSZP újra szavazna, a Jobbik kilépne az EU-ból
„Magyarország tiszteletben tartja az uniós szerződésekből fakadó együttműködési kötelezettségét, így a kormány megvárja és alaposan megfontolja a bizottsági vizsgálat eredményét, bízva annak alaposságában és elfogulatlanságában" - így reagált a Kormányszóvivői Iroda közleménye arra, hogy az Európai Bizottság várhatóan követelni fogja Magyarországtól a jegybankkal, a bírói karral és az adatvédelmi hatósággal kapcsolatos vitatott szabályozás megváltoztatását.
Az MSZP azt javasolja, hogy a parlament jövő hétfőn rendkívüli ülésen, a házszabálytól eltérve módosítsa az Európai Unió által kifogásolt jogszabályokat: a stabilitási- és a jegybanktörvényt, a bírák nyugdíjazására vonatkozó szabályozást, és helyezze vissza jogkörébe az adatvédelmi biztost. Józsa István frakcióvezető-helyettes kijelentette: dolgozni kell, az imádság itt már nem elég.
A Jobbik elnöke szerint az Európai Bizottság "ultimátumával Magyarország szuverenitását durva támadás érte". Vona Gábor hangsúlyozta: a Jobbik szerint Magyarországnak ki kellene lépnie a közösségből, és rendkívüli parlamenti ülés összehívását is kezdeményezik ennek megvitatására. Emellett szombaton délutánra tüntetést szerveznek az Európai Bizottság budapesti kirendeltsége elé.
Az LMP szerint a kormány súlyos figyelmeztetést kapott az Európai Bizottságtól. Mile Lajos képviselő elmondta: ez az utolsó pillanat, amikor a kabinet még változtathat az eddigi gazdasági gyakorlatán, mert különben az ország "könnyen olyan helyzetbe kerülhet, hogy az államháztartás finanszírozhatatlanná válik". Hozzátette, hogy pártjuk partner lesz a kockázatot minimalizáló kérdések megoldásában.
Nem elégséges intézkedés
Az Európai Bizottság azt is megállapította, hogy Magyarország nem tett elegendő intézkedést annak érdekében, hogy "időben és tartósan" kiigazítsa túlzott államháztartási hiányát. Közleménye szerint az európai uniós végrehajtó testület ennek megállapítását javasolja az uniós tagországok pénzügyminiszteri tanácsának is. Az EU-szerződés 126. cikkelye alapján pedig új szakaszba lépteti az eljárást.
Tavaly Magyarország tiszteletben tartotta ugyan a GDP-hez viszonyított 3 százalékos deficithatárt, és az idén is várhatóan ez alatt marad, de ez elsősorban egyszeri lépéseknek köszönhető, és jövőre a hiány már 0,25 százalékponttal ismét meghaladhatja a határt - derül ki a közleményből. Eszerint a magyar államháztartási mérleget jelentős mértékben "egyszeri bevételek befolyásolják", amelyek "nem eredményeznek tartós hiánykorrekciót", a szerkezeti mérleg helyzete pedig rosszabbodott.
Olli Rehn pénzügyi biztos brüsszeli sajtótájékoztatóján megerősítette, hogy Magyarország ősz vége óta további intézkedéseket hozott a deficit leszorítására. Úgy vélte azonban - megerősítve a közleményt -, hogy ez nem elégséges a hiány tartós küszöb alatt tartására.
Elismerte, hogy a tavalyi államháztartási többletet figyelembe véve a bizottság megállapítása meglepetésként hathat. A bizottság azonban nem látja biztosítottnak a csökkenés fenntarthatóságát a közleményben is említett megfontolások miatt - fejtette ki.
Tovább folytatódik a túlzottdeficit-eljárás
Kijelentette azt is: a túlzott deficit miatt Magyarország ellen folyó eljárás "nem új, és nem kizárólag a jelenlegi kormány felelőssége". Amennyiben a miniszteri tanács egyetért a bizottság javaslatával, a testület újabb ajánlásokat fogalmaz meg Magyarország számára.
Rehn jelezte azt is, hogy ezt követően az uniós szabályok értelmében lehetőség van akár uniós források visszatartására is. A testület azt is megállapította, hogy négy további ország, Belgium, Ciprus, Málta és Lengyelország - amelyek esetében fennállt a kockázata, hogy nem teljesítik a tavalyi vagy idei határidőt a hiány leszorítására - hatékony lépéseket tettek a deficit csökkentése érdekében.
Az Európai Bizottság kezdeményezi a Magyarországra irányuló transzferek felfüggesztését – írja a Napi Gazdaság. Hozzáteszik: a többek között a kohéziós és a strukturális alapokból Magyarországra irányuló támogatások felfüggesztéséről ezek után az európai pénzügyminiszterek (ECOFIN) következő ülésén döntenek majd.
Súlyos örökség, Széll Kálmán Terv, eredmények
"A nemzeti ügyek kormánya elkötelezett a múlt hibáinak kijavítása iránt, ezért tovább megyünk az államadósság csökkentésének és a költségvetési hiány 3 százalék alatt tartásának útján. Ennek megvalósítása során folyamatosan konzultálunk az Európai Bizottsággal és szívesen fogadjuk javaslataikat, felvetéseiket" - olvasható a Nemzetgazdasági Minisztérium közleményében.
A tájékoztató hangsúlyozza: Magyarország uniós csatlakozása óta először 2012-ben lesz 3 százalék alatt a költségvetés hiánya, így egyike azon hét tagállamnak, amely teljesíteni tudja ezt a célt. Ráadásul a kormány úgy adott tárgyalási mandátumot Fellegi Tamásnak a Nemzetközi Valutaalappal való megbeszélésekre, hogy erősítse meg: a 2013-as költségvetés hiánya is 3 százalék alatt lesz. A kabinet ezeket az eredményeket úgy éri el az európai gazdaság bizonytalanságai közepette, hogy 2010-ben nagyon súlyos helyzetet örökölt szocialista elődeitől.
Ezzel együtt „a 2011 tavaszán meghirdetett Széll Kálmán Terv gyakorlatba ültetése a tervek szerint halad, a szükséges jogszabályi változtatások mintegy 80-90 százalékát a kormány és az Országgyűlés elvégezte, a végrehajtott akciók költségvetési vonzata is mintegy 60 százalékban teljesült” – jegyezte meg a közlemény.
Forrás : MTI/Napi Gazdaság, portfolio, index
A szívbajt hozzák a bankbetétesekre
Fokozódik az aggodalom a bankbetétesek körében, s erre már a nagypolitika is kénytelen reagálni. Államosítják a betétbiztosító forrásait? Szükséges még egy törvény a betétesek védelmében? Néhány a betétesek kedélyét borzoló kérdésekből.

Árulkodó, hogy január 1-jével a betétbiztosítási alap 90 milliárd forintja a kormánytól független vagyonkezelő helyett az Államadósság Kezelő Központ felügyelete alá került - mondta Burány Sándor MSZP-s országgyűlési képviselő pénteken sajtótájékoztatón a távirati iroda tudósítása szerint. Ami a szocialista képviselő szerint sem jelenti, hogy mást célra költik, de az államosítás a jelenlegi helyzetben, amikor a kabinet iránti bizalom "elfogyott", rossz üzenet.
A döntést az OBA igazgatósága hozta, ahol a Bankszövetség, a jegybank és a PSZÁF is képviselve van. Az OBA vagyona korábban is magyar államkötvényekben volt, s ez továbbra is az OBA vagyona, mely más célra nem használható és el nem vonható - tették hozzá.
Józsa István MSZP-s képviselő emellett az alaptörvény átmeneti rendelkezéseit is módosítaná, amely így kimondaná, hogy a kormány „különleges jogrend idején” sem teheti rá a kezét a magyarországi pénzintézetekben elhelyezett betétekre.
Orbán szava nem elég?
Mindez együttesen azt a benyomást keltheti, hogy az MSZP táplálja az aggodalmakat, s azokat politikai célokra fölhasználja. Ezzel az impressziónkkal szembesítettük Józsa Istvánt, aki megkeresésünkre úgy reagált: mint korábban is nyilatkozta, a bankrendszer stabil, s mindenkinek azt javasolja, tartsa továbbra magyarországi bankokban a pénzét. Az aggodalmakat pedig nem az MSZP keltette, hanem a kormány egyre csökkenő hitelessége. Ennek orvoslására javasolja az alaptörvény módosítását, mert Orbán Viktor szava már nem elég, sőt a kormány hitelességvesztése miatt már az előző, szocialista kormány idején elfogadott törvény sem elegendő, amelyre a Kormányszóvivői Iroda pénteken kiadott közleménye hivatkozik.
Ha a kormánytöbbség nem fogadja el az MSZP módosító javaslatát, akkor sem fognak senkit sem a betéteik kivételére biztatni – tette hozzá kérdésünkre.
Korábban is terjedtek rémhírek
A Kormányszóvivői Iroda arra emlékeztetett pénteken (mint arról már lapunk is írt korábban), hogy 2011 januárja óta hatályos magyar szabályozásnak (és természetesen a mögöttes európai uniós jognak) megfelelően az Országos Betétbiztosítási Alapon (OBA) keresztül 100.000 euróig betétgarancia véd minden egyes betétet.
A közlemény arra is kitér, hogy Orbán Viktor miniszterelnök a mai napon egyértelművé tette, hogy a Kormány nem avatkozik be az ügyfelek és a bankok közötti magánjogi kérdésekbe, illetve, hogy minden lehetséges eszközzel folyik a vizsgálat abban az ügyben, hogy kik azok, akik valótlan és minden alapot nélkülöző hírekkel ijesztgetik a lakosságot.
Betétbefagyasztásról szóló rémhírek már keringtek korábban is, 2009-ben a bankszövetség arra kellett fölhívnia fel a bankok figyelmét, hogy nyugtassák meg ügyfeleiket, nem lesz március 13-tól betétbefagyasztás. 2011 nyarán is terjedtek hasonló pletykák. ám ezek egyike sem okozott végül pánikot.
Szerző: Kis Miklós
Forrás: FN24A svájci frank alapú jelzáloghitelek kamatának egyoldalú módosítása miatt indított pert az OTP ellen egy domaszéki házaspár. Az ügyben a Szegedi Városi Bíróság hatáskör hiányában nem hozott érdemi határozatot. A bíró szerint ugyanis a per tárgya tisztességtelen szerződési feltétel megállapítása, így az ügyben a Szegedi Törvényszék az illetékes. Az egyedi esetet akár több hasonló per is követheti.
Az ügy előzménye, hogy a házaspár 2005 májusában 11,45 millió forintnyi svájci frank alapú, 240 hónapos futamidejű jelzáloghitelt vett föl az OTP-től egy építkezéshez. A változó kamatozású hitel kezdeti ügyleti kamata 2,49 százalék volt, ennek mértékét a bank azonban többször is egyoldalúan megemelte. Ezt az adósok több alkalommal is kifogásolták, majd 2011. március 3-án a Szegedi Városi Bírósághoz keresetlevelet nyújtottak be, ebben a banktól az általuk jogosnak tartott és a ténylegesen kifizetett ügyleti kamat különbözetének, mintegy 1,3 millió forintnak a megfizetését kérték.
A felperes elismerte, hogy a hitelszerződés alapján a bank egyoldalúan megemelheti a kölcsön ügyleti kamatát és díjait, amennyiben megváltozik a bankközi hitelkamat, az állampapírok hozama, az árindex, a jegybanki alapkamat, növekednek a forrásköltségek, illetve a számlavezetés költségei vagy romlanak a lakossági hitelek kockázati tényezői.
A férfi szerint ezeket a feltételek azonban nem a hitelintézeti törvényben rögzített tételes és objektív módon határozták meg, a bank nem közölte, mikor, milyen körülmények esetén és milyen mértékben változtat az ügyleti kamaton, ezért erőfölényével visszaélve, tisztességtelenül járt el. Álláspontja szerint a svájci frank alapú hitelek esetében a svájci jegybank alapkamatának mértéke a meghatározó az ügyleti kamat szempontjából, mivel az adósok a többi feltételhez kapcsolódó kockázatot az árfolyamváltozáson keresztül fizetik meg.
Az OTP Bank a hitelszerződést 90 napon túli elmaradásra hivatkozva már a kereset beadását követően, 2011 májusában fölmondta, és a teljes követelést az OTP Faktoring Követeléskezelő Zrt.-re engedményezte. Az adósok a hitel egyoldalú felmondását jogszerűtlennek tartják. Az OTP - amelynek képviselői a tárgyaláson nem jelentek meg - periratában az általa alaptalannak tartott követelés elutasítását kérte. A pénzintézet képviselői akkor többi között arra hivatkoztak, hogy a kölcsönt az OTP Jelzálogbank nyújtotta, az ügyletben az OTP Bank csupán teljesítési segédként, meghatalmazottként járt el. Gál Mariann bíró a tárgyaláson közölte, mivel a per tárgya tisztességtelen szerződési feltétel megállapítása, az ügyben a Szegedi Törvényszék az illetékes.
Forrás : Privátbankár, MTI
Mit kell tudni a betétek befagyasztásáról?
Teljesen alaptalan és irreális a bankbetétek befagyasztásáról terjedő rémhír! A befagyasztásnak egyszerűen nem lenne értelme. Az FN külföldi analógiát is keresett.
Elég vad a pénzpiaci helyzet Magyarországon, de amilyen pletyka megelőzésére kényszerült a magyar bankrendszer ma, az teljesen irreális. A Magyar Bankszövetség ugyanis arra hívta fel a bankok figyelmét, hogy nyugtassák meg ügyfeleiket, nem lesz március 13-tól betétbefagyasztás. A félelem nonszensz. A betétbefagyasztás akkor következik be, ha már mindennek vége, államcsőd és/vagy bankrendszercsőd van, de még ilyenkor sem biztos, sőt ritka, hogy a lakossági betétek veszélybe kerülnének.
Olyan pletykával vitatkozni, ami irreális, persze nehéz, de azért próbáljuk meg! Ha a bankok befagyasztanák a betéteiket, olyan bizalomvesztés következne be, hogy az egész szektort lehúzhatnánk pár évtizedre. Ki tenné be olyan helyre a pénzét többet, ahol előzetes jogi lehetőség nélkül zárolhatják a pénzünket?
Mi lehetett a pletyka?
Egyáltalán mit kell a betétek befagyasztásán érteni? Senki nem juthat hozzá semmilyen bankban tartott pénzéhez? Ha a folyószámla-felhasználás is megszűnne, akkor vége a nemzetgazdaságnak, jöhet az árucsere, a barter. Hiszen ha nem is nyugat-európai szinten, de nálunk is igencsak elterjedt a kártyahasználat, kártyával fizetünk a közértben, az étteremben, mindenhol. Ha ez be van fagyasztva, már nincs is pénzmozgás. Addig működhetnénk csak, amíg tart a pénztárcában a készpénzállomány?
Vagy esetleg más a pletyka, a folyószámlánkon tartott pénzünkhöz hozzáférhetünk, de a lekötött betéteket nem lehet feltörni, azokat lejárat után sem adják ki? Ugyanott tartunk, csak nem egy nap, hanem két hét alatt állna meg a világ. A forintbetétek befagyasztásának amúgy sincsen értelme. A bankoknak van forintjuk, tudnak forintforrást szerezni, semmilyen szükségük nincs arra, hogy betéteket tartsanak erőszakkal maguknál.
Talán a devizabetétre gondoltak?
Amióta korlátlan garancia védi a betéteket (erről lásd később), amúgy is árad a lakossági forrás a bankbetétekbe, semmi szükségük a bankoknak ilyen lépésre. A bankoknak lesznek problémáik, egyes ügyfeleik bedőlnek, céltartalékot kell képezni a rossz hitelekre, a válság súlyos veszteségeket hozhat az értékpapír-állományokon, -ügyleteken, illetve valóban létezik egy szektoriális devizaszerkezeti probléma, de egyiknek sincs köze a betétekhez, nem volt olyan tömeges forráskivonás az ügyfelek részéről, ami ezt indokolta volna.

Betétbefagyasztás: se ki, se be
A devizabetét-korlátozásnak esetleg lehetne valami értelme, de a magyar devizaproblémákat, az állam, a lakosság és a vállalatok finanszírozását, az FX swap piac kiszáradását egyáltalán nem oldaná meg, ha a lakossági devizabetéteket befagyasztanák.
Nemzetközi példák
A betétbefagyasztás egyébként olyannyira végső, sőt szinte értelmezhetetlen lépés, hogy példa sincsen nagyon rá. Nézzünk analógiákat. Dél-amerikai államcsődök idején az elmúlt 10 évben is akadt példa devizabetét-befagyasztásra. Azonban még ezekben a szituációkban sem volt jellemzően teljes befagyasztás, csak annyi történt, hogy az állam nem tudta devizaadósságait törleszteni, az uralkodó elit pedig nagyon nagy mértékben devizában tartotta megtakarításait, mert maga sem bízott az országban.
A devizabetét befagyasztásnak nevezett intézkedés inkább azt jelentette, hogy az országból nem lehet kivinni a devizát, vagyis országon belül felhasználhatta legtöbbször a betétes, fizethetett vele, átutalhatott, de a nemzeten kívüli bankba nem utalhatott (volt azért tényleges befagyasztásra is példa).
Sokkal jellemzőbb ennél valamilyen megmenteni szánt, vagy borzasztóan elrugaszkodott részpiac befagyasztása, tőkekorlátozások, állampapírpiaci felfüggesztések, vagy legutóbb a magyar ingatlanalapok forgalmazásának felfüggesztése. Azonban ez utóbbi teljesen más. Az ingatlanalapoknál volt törvényi lehetőség a sokkal lassabb jegyvisszaváltásra, csak a hétköznapi gyakorlatban mégis a gyors visszaváltás alakult ki, pusztán ezt változtatták meg.
Éppen fordítva
Magyarországon, ha valami problematikus a betétek körül mostanában, az inkább a betétesek pozíciójának túlzott javulása.
Amióta október elején – más országok példáját követve - a honi betétesvédelem (lásd keretes írásunkat!) a 6,5 millió forintos betétek legalább 90 százalékának védelméről, önrész nélküli, korlátlan garanciává változott, éppen az lehet csak a baj, hogy túl vonzó a betétesi pozíció. Például ezért csappant meg ijesztő gyorsasággal a befektetési alapok vagyona. Mindenki elhagyta a hosszú távú megtakarítását és ment a védett bankbetétbe.
A pánik veszélyes
Pánikot kelteni ugyanakkor mindig veszélyes. Szerencsére úgy tűnik, nem rohamoztuk meg a magyar bankokat, pedig egy fals értesülés önmagában is súlyos válságot okozhat. A bankok alapműködése ismert: betétet gyűjtenek, amit hitelként kihelyeznek. Mivel a betétesek pénze nem a bankban van, és a hosszabb távra kihelyezett hiteleket a bank nem tudja azonnal visszakérni, így a földkerekség minden bankja súlyos válságként élné meg, ha betétesei tömegesen kérnék vissza a pénzüket.
Szerencsére a lakossági ügyfelek ritkán mozdulnak egységesen, általában kiegyensúlyozottabb és kiszámíthatóbb a mozgásuk. Ellenpéldák azért vannak. Itthon a Postabank megrohamozására gondolhatunk (végül ekkor sem jártak pórul a betétesek). A legmókásabb sztori (amit persze az érintett bank tulajdonosai és dolgozói aligha éltek meg mókának) Japánban történt. Egy közepes méretű japán bank egyik tokiói fiókja előtt volt egy buszmegálló. Egy kicsit távolabbi baleset miatt csúcsforgalomban 35 percig nem tudta a buszjárat megközelíteni ezt a megállót, ahol komoly tömeg gyűlt össze.
A bankfiók előtt látható tömeg elég volt ahhoz, hogy elterjedjen: ebből a bankból menekíteni kell a tőkét. Két nap múlva csődbe ment a bank. Felelősen kell kezelni tehát az információkat. A magyaroknak sok szempontból sokkal nyugtalanabbnak kellene már lenni, munkavállalói érdekképviseletek, politikai pártok, lépéseket halogató politikusok mintha nem akarnák megérteni a válságot, nem fognák fel, hogy valakiknek most rosszabb lesz, sőt lehet, hogy mindenkinek rosszabb lesz, ha nem lépünk! Az azonban biztos, hogy a betétbefagyasztás irreális rémisztgetés.
A garancia
Magyarországon jelenleg az Országos Betétbiztosítási Alap (OBA) 13 millió forintig vállal garanciát a bankbetétekre, illetve minden olyan megtakarítási eszközre, amire még vonatkozik az OBA-garanca, például banki kötvényekre (részletesen lásd www.oba.hu).
A kormány ezenkívül korlátlan garanciát vállalt minden efeletti lakossági betétre is. Ezt ugyan papírba nem foglalta, ezt nem tartalmazza semmilyen kormányrendelet, de a magyar államnak még mindig van annyi hitelképessége itthon, hogy az emberek elhitték neki. Lehet persze olyan szomorú konstelláció, hogy a magyar állam a „villanyszámláját” sem tudja kifizetni, és semmit sem ér a garanciája, de jelenleg a forintbetéteseknek nincs miért aggódniuk, ha nem tudja visszafizetni a bankrendszer a betétesek pénzét, akkor majd az állam beindítja a masinákat és három műszakban nyomja a bankjegyeket, de fizet!
Forrás : FN24
Menekítsük a pénzünket?
Nő a lakosságban az aggodalom, egyre többen gondolkodnak külföldi bankszámla nyitásán. Mit érdemes tennünk?
A növekvő lakossági aggodalmak forrása nyilvánvalóan az utóbbi hetek hírei: egyre többször hangzik el különböző összefüggésekben az államcsőd kifejezés. Elemzői vélemények szerint, ha nem sikerül megállapodni az IMF-fel, akkor Magyarország finanszírozása, ha nem is azonnal, de fél-egy éven belül veszélybe kerülhet – márpedig egyelőre az sem teljesen egyértelmű, hogy folytatódhatnak a tárgyalások.

Fotó: Reuters
Néhányan mindebből azt a következtetést vonják be, hogy külföldi bankszámlán biztosabb helyen van a pénzük, mint itthon. Magyarországon ráadásul már szinte hagyománya van annak, hogy időnként rémhírek röppennek föl a bankbetétek befagyasztásáról. A külföldi bankszámlanyitás melletti érvek (lásd följebb) egyértelműek, nézzük meg kicsit alaposabban, mi is szól ellene!
1. Hazánkban a betétbefagyasztásnak (sokan ettől tartva viszik külföldre a pénzüket ) nem sok értelme lenne, hiszen devizabetétből kevés van, a forintbetétetek befagyasztása pedig még egy államcsőd esetén sem segítene sokat a főhatalmon.
2. Ha átváltjuk euróra, dollárra (bármire) a forintunkat, akkor tetemes árfolyamveszteséget szenvedhetünk el, amikor sikerül megállapodni végül az IMF-fel, s a piacok megnyugodnak.
3. Az egész unióban ugyanazok a betétbiztosítási szabályok vonatkoznak a bankbetétekre, Ausztriában éppen azok, mint Magyarországon. Az Országos Betétbiztosítási Alaptól kapott tájékoztatás szerint minden bankbetét 100 ezer euró határig biztosított, ami a jelenlegi árfolyamon 32 millió forint. A hazai bankbetétállomány 99,6 százaléka biztosított. Ha egy bank nem fizet a betéteseinek, az alap 20 munkanapon belül fizet helyette.
4. A lehetséges árfolyamveszteségen kívül jelentős tranzakciós költségekkel is jár a megtakarítás „kimentése”.
5. A forintmegtakarításainkon mostanában jelentős, infláció fölötti hozamot könyvelhetünk el, míg az euróban, dollárban tartott betétek kamata igen „karcsú”.
6. Utoljára, de nem utolsó sorban egy morális szempont, elvégre nem pusztán befektetőként létezünk, hanem más emberi vonásaink is vannak. Aki kimenekíti a pénzét, az gyengíti a magyar pénzügyi rendszert, végsősoron árt Magyarországnak. Ha ezt sokan teszik, annak a negatív hatása érezhető lesz.
Szerző : Kis Miklós
Londoni pénzügyi elemzők hétfői prognózisa szerint "99 százalék", hogy a valutaunió előbb-utóbb szétesik, és a folyamat nagy valószínűséggel az idén megkezdődik.
Az egyik legtekintélyesebb citybeli gazdasági elemzőház, a Centre for Economics and Business Research (CEBR) 2012-re szóló, hétfőn Londonban ismertetett globális előrejelzésében közölte, hogy jelenleg 60 százalékos esélyt lát "legalább egy, de valószínűleg inkább több" tagország távozására az euróövezetből az év végéig.
A cég londoni elemzői közölték azt is, hogy az eddigi 80 százalék helyett most már 99 százalékos eséllyel jósolják az euróövezet teljes szétesését egy évtizeden belül.
A CEBR közgazdászai recessziót várnak idénre a valutaunióban. Hétfői előrejelzésük szerint a valutauniós GDP-érték visszaesésének mértéke - függően az euróválság kezelési módjától - átlagosan 0,6 százalék és 2 százalék között lehet 2012-ben.
Szerző: MTI
A pénzügyi számlák adatai szerint az államháztartás nettó finanszírozási képessége 2011 harmadik negyedévével záruló elmúlt egy évben a GDP 5,5 százalékát érte el - közölte a Magyar Nemzeti Bank.
A háztartások nettó finanszírozási képessége a GDP -5,7 százaléka volt az elmúlt egy évben. Az államháztartás és a háztartások nettó finanszírozási képességére jelentős hatást gyakorolt a 2011 első negyedévében elszámolt, a magánnyugdíj-pénztári kilépések miatti, a háztartások által az államháztartásnak nyújtott tőketranszfer, amely az éves GDP 9,6 százaléka volt.
A nem pénzügyi vállalatok nettó finanszírozási képessége a GDP 2,7 százalékát érte el a 2011 harmadik negyedévével záruló egy évben. A külföld nettó finanszírozási képessége a pénzügyi számlák adatai szerint a GDP -1,5 százalékát tette ki az elmúlt egy évben.
2011 harmadik negyedévével záruló elmúlt egy évben az államháztartás nettó finanszírozási képessége a pénzügyi számlák adatai szerint a GDP 5,5 százalékát tette ki (1533 milliárd forint).
A magánnyugdíj-pénztári kilépések miatt a háztartások által az államháztartásnak nyújtott tőketranszfer figyelembe vétele nélkül az államháztartás nettó finanszírozási képessége az elmúlt egy évben a GDP -4,1 százaléka (-1145 milliárd forint) volt. 2011 harmadik negyedévében az államháztartás nettó finanszírozási képessége a negyedéves GDP -3,6 százalékát érte el (-258 milliárd forint).
Az államháztartás bruttó, konszolidált, névértéken számításba vett (maastrichti) adóssága 2011 harmadik negyedévének végén a GDP 82,6 százalékát tette ki1 (22931 milliárd forint).
2011 harmadik negyedévében a központi kormányzat nettó finanszírozási igénye 241 milliárd forint volt. A központi kormányzat pénzügyi eszközei közül a jegybanki betétek és a tőzsdei részvények növekedése volt jelentős, ugyanakkor számottevően csökkentek a befektetési jegyek. A kötelezettségek esetében meghatározó volt az államkötvények és a hitelek növekedése. A helyi önkormányzatok nettó finanszírozási képessége (104 milliárd forint) elsősorban betéteik növekedésében tükröződött. A társadalombiztosítási alapok nettó finanszírozási igénye (121 milliárd forint) alapvetően az egyéb követelések csökkenését, illetve a központi kormányzattól felvett hitelek növekedését okozta.
Szerző: Világgazdaság Online
Mibe fektessünk 2012-ben?
Most különösen nehéz befektetési tanácsot adni, hiszen „csak” olyan kérdéseket nem tudunk, hogy végletesen megroggyan-e a világ pénzügyi rendszere vagy éppen konszolidálódik a helyzet.
A tippadás nehézségéről sok jó anekdota van, mindenkinek van egy találó bon mot-ja: „Jósolni nem nehéz, csak akkor, ha a jövőről van szó.”, vagy „Kétféle befektetési tanácsadó van, az egyik tudja, hogy nem tudja mi lesz, a másik nem tudja, hogy nem tudja.” Ilyen indulás mellett persze erősen kétséges, hogy a tippjeink elolvasása mennyire lesz biztató, de azért némi helyzetértékelés és abból fakadó pár tipp biztosan megfogalmazható. A helyzet elemzéséről sokat lehet olvasni, azt is mindenki tudja, hogy nagyon felértékelődött a biztonság, innen már legfeljebb csak az a kérdés merül fel, hogy mi tekinthető biztonságosnak. Az arany? A deviza? Az államkötvény? A készpénz? No, és ha utóbbi háromból valamelyik a válaszunk, akkor az adott eszközcsoporton belül melyik. Hiszen nem mindegy, hogy euró vagy dollár, hogy fejlett piaci vagy éppen feltörekvő piaci kötvény. Nem is folytatjuk, álljon itt inkább tíz tipp, egymással olykor ellentétesek, olykor akár közös portfólióba is rendezhetők, mindenesetre valamilyen érvrendszer mentén meggyőző gondolatok.

1. Euróalapú magyar vállalati kötvények
Kevés olyan befektetési eszköz van, amely egészen feltűnően kilóg a szokásos hozam-kockázat paraméterrendszerből, vagyis alacsony kockázattal ígér magas hozamot. Nem a legkönnyebben elérhető eszközökről lesz szó, de kiemelkedő vonzereje miatt kezdjük a felsorolást ezzel.
A magyar topcégek, mint a Mol, az OTP vagy a Richter Gedeon nagyon tőkeerősek, vagyis nagyon biztonságosak. Hozzájuk hasonlóan jó adós a magyar állam is, hívják akár Államadósság Kezelő Központnak, akár Magyar Fejlesztési Banknak vagy Magyar Nemzeti Vagyonkezelőnek. A felsorolt kibocsátóknak egyaránt vannak euróban denominált és csak viszonylag nagy névértéken megvehető kötvényeik. A piaci bizonytalanságok miatt úgy alakult, hogy ezek olcsón, azaz nagy (euróban is két számjegyű) hozamígérettel vehetők meg.
A különböző sorozatok 2014-2016 közötti lejáratúak és 100-150 ezer euró közötti névértéken futnak, aki azonban ennél kisebb befektetésre gondolt, az is talál megoldást, léteznek olyan alapok, részben az OTP Alapkezelő, részben a Dialóg Befektetési Alapkezelő gondozásában, amelyek kisebb összeggel is a magyar euróalapú kötvényekbe fektetnek.
Elek Péter, a Dialóg Befektetési Alapkezelő Zrt. elemzője szerint a magyar, euróalapú átváltható kötvények kiváló befektetési lehetőségek, ám a forintban olykor 25-30 milliós névérték még egy százmillió forintot kezelő ügyfélnél is sok, mert egyetlen instrumentumba beletenni a portfólió negyedét vagy harmadát, az túlzott kitettség. Ezt oldja meg a befektetési jegy. Aki ráadásul a forint erősödését tippeli, ezért fél az euróalapú befektetésektől, megvehet olyan alapot is, amelyben az árfolyamkockázat fedezve van.
2. Akciós betéti kamatok
Ha valaki nem szereti a kockázatot, de a reálhozamot igen, az voltaképpen szinte biztosan jól jár 2012-ben is az akciós betéti kamatokkal. Ez feltételezhetően így lesz az év egészében, vagyis érdemes lehet akár három-, hathavonta a legjobb piaci ajánlaton megújítva, bankban tartani a pénzünket. A bankok versenyeznek a forrásokért, hogy csak egy szempontot említsünk, az osztrák hátterű bankok csak magyar betétgyűjtésük arányában helyezhetnek ki magyar hiteleket. A verseny jó kamatokat fog teremteni. Aki ebben gondolkodik, annak érdemes csak a tiszta megoldásokat összevetni. Azok a hibrid termékek, amikor egy nagyon kedvező, háromhavi akciós betéti kamatért el kell ígérkezni egy hároméves zárt végű alap jegyei mellett is, egészen más logika mentén értékelhetők. Nem feltétlenül rossz befektetések, de ne zavarjon meg minket a hibrid, egy háromhavi kedvezmény rövid távú ajándéka egy hároméves elkötelezettségért cserébe.

3. Dollár
A nagy menedékkeresésben sokan ma is a dollárt tartják a legbiztosabb, a végső menedéknek. Világgazdasági szerepe megkérdőjelezhetetlen, a dinamikus régiókban sokkal jobban hisznek benne, mint az euróban. Bár az amerikai gazdasággal kapcsolatban is van két súlyos kérdés, miként kezelhető a brutális adósságállomány és miképpen szívható majd vissza a FED évek óta tartó pénzpumpája. Ám mégis, egyre inkább a dollár mellett teszik le voksukat az elemzők. Egy másik, általánosabb megközelítés szerint semmilyen devizának nem sikerült felzárkózni a dollár fontosságához. Lehet olyan kisebb menekülő pénzeket ajánlani, mint a svájci frank, a szingapúri dollár, a norvég korona – és el lehet mondani, hogy mennyire egészségesek ezek a gazdaságok, de ezekből a pénzekből kevés van, és bármennyire is jó egy sztori, sérülékenyek. Igen, ha az egész világot nézzük, az euró is marginális, Európán kívül alig számolnak vele, az egyre erősödő súlyú Ázsia és Afrika még mindig teljesen dolláralapú. A sok-sok európrobléma miatt is többen azt gondolják, hogy a dolláré lehet az év.
4. Urbanizációs befektetési alapok, nyersanyagcégek
Leírhatatlan mennyiségű pénzt tervez a következő tíz évben Kína beruházásokra, fejlesztésekre költeni: lakásépítés, csatornarendszer, utak, kötöttpályás közlekedési vonalak, erőművek. Juscsák György, a JP Morgan Asset Management kelet-közép-európai értékesítési igazgatója szerint amíg Kínában ma 120 milliósnál nagyobb város van, úgy számuk meg is duplázódik a következő húsz év alatt. Juscsák szerint Kína mellett más országokban is nő a városi lakosság aránya, több milliárd (!!!) embert érint az urbanizáció.
Ennek a megatrendnek természetesen van gazdasági vonzata is, a JP Morgan megközelítésében a városiasodással nyerhetnek a bányászati, a nyersanyagcégek, a globális infrastruktúraépítők, a közüzemi szolgáltatók. Az urbanizáció egy másik aspektusa szerint pedig a városiak máshogy is fogyasztanak, nőhet az ismert globális multicégek értéke, ha újabb és újabb fogyasztói tömegek ismerik meg a legnépszerűbb termékeket és újabb és újabb tömegek keresnek már annyit, hogy ezekből olykor vásároljanak is.
Az európai lassulás miatt ugyan elképzelhető, hogy az olaj ára visszaesik, ahogyan az olajnál az is mindig benne van a pakliban, hogy a feltörekvő piaci igények vagy éppen a geopolitikai bizonytalanságok miatt folytatódik a drágulás. Akármi is történik azonban, az orosz nyersanyagcégek kifejezetten alulárazottak. A nyersanyagcégekben általánosan is jó lehetőséget lát Kurt Kotzegger, a Raiffeisen Capital Management részvény- és eszközbefektetésekkel foglalkozó befektetési vezetője. A tartósan alacsony kamatok és a vonzó alternatív befektetések hiánya miatt már érdemes lehet kockázatos eszközosztályokba is befektetni.
A befektetési vezető ezért a részvények, a nyersanyagok és a kockázatos kötvényjellegű (fixed income) befektetések esetében is jó évre számít, és az elkövetkező hónapokra a feltörekvő piaci és európai részvényalapokba és a nagymértékben diverzifikált nyersanyag-portfoliókba történő befektetéseket javasolja.
5. Feltörekvő, fejlett kötvényalapok
2011 a feltörekvő kötvényalapok (emerging market bond funds) éve volt, a befektetők elfordultak a fejlett piaci kötvényektől és a feltörekvő országok állampapírjait vették. Ezekben az országokban egészségesebb volt a mérleg, de egészségesebb volt a társadalmi szerkezet, a gazdaság növekedése is. Ez az a pont azonban, ahol egyetlen befektetési tippben szerepel a pró és a kontra. Vagyis befektetési szakemberekkel beszélgetve hallottuk azt is, hogy a trend folytatódhat, de azt is, hogy a nagyon magas kockázati felárral forgó fejlett kötvények lesznek a jó befektetések. Hiszen, ha jön egy kis nyugalom, akkor ezek gyorsan konszolidálódhatnak. Szalma Csaba, az OTP Alapkezelő befektetési igazgatója azonban arra figyelmeztet, hogy az európai bankok még mindig csordultig vannak a fejlett államok kötvényeivel. Ha 2012-ben sokkal szigorúbb tőkekövetelményeknek kell majd megfelelniük, akkor az vagy tőkeemelésből, vagy eszközeladásból származhat. Mivel tőkeemelésre nem nagyon van forrása és hajlandósága a banktulajdonosoknak, jó eséllyel továbbra is a portfólióból fognak mindent kiszórni. Ez komoly eladási nyomás alatt tarthatja an kötvénypiacokat. Szóval a kötvénypiacokon lehet nagy nyerés, de kinek-kinek le kell tennie a voksát valamilyen szegmens mellett.
6. OTP
Bankrészvényt vásárolni? Amikor naponta kijön valamilyen milliárdos veszteségforrás, vagy naponta arról hallani, hogy milyen nehéz lesz a szigorodó tőkekövetelményeknek megfelelni. Tényleg elég perverz ötletnek tűnik, ugyanakkor az OTP az európai bankok közül az egyik legbiztosabb tőkehelyzetével és mégis nagyon erős alulárazottságával is kitűnik, ami miatt villog a befektetésre ajánlott lámpa.

Simonyi Tamás, a KPMG kelet-közép-európai pénzintézeti tranzakciókért felelős vezetője szerint a régió bankjai meg tudnak küzdeni a kihívásokkal, igaz, a magyar bankrendszernek vannak negatív paraméterei (csökkenő hitelezés, magas nem teljesítő hitelarány, állami elvonások, magas hitel/betét) arány. Ám az OTP még egy döntően már veszteséges csapatban is nyereséges maradt, és az összehasonlító adatokból kiderül, hogy az OTP sokkal gyengébb értékeltségen fut, mint a regionális bankok. Ha egy november végi pillanatfelvétel alapján összehasonlítjuk a régió bankjainak P/B rátáját, vagyis a kapitalizáció / saját tőke arányt, azt láthatjuk, hogy miközben a lengyel BZ WBK 2,28-as értéken fut vagy a cseh Komercni Banka 1,39-en, addig az OTP mindössze 0,59-en, vagyis az ára nem sokkal magasabb, mint az egy részvényre jutó saját tőke fele.
Ezen azért el lehet gondolkodni, a magyar kisbefektetők egyszer már nyertek egy nagyot az OTP túlbüntetése után az emelkedésen, kedvező csillagzat alatt, ez most is elképzelhető.
7. Arany
Elég drága már, és amúgy is nagy lutri, hiszen nincsen igazán megfogható belső értéke – szólnak az amúgy racionális érvek az arany ellen. Ám az évtizedes aranyár-emelkedési trend még mindig nem tört meg, csak olykor egy kicsit megtorpant. Hiszen, ha a világ pénzügyi rendszere recseg-ropog, akkor semmilyen pénzügyi instrumentum nem jön szóba, de a fizikailag megfogható aranyban sokan hisznek, mondván, az biztosan értékálló. Ki ne emlékezne arra, amikor patikamérlegen méricskélt aranyporért lehetett krumplit és kenyeret vásárolni a háborúk vagy a hiperinflációk idején.
Reméljük, nincsen itt a világvége, de az arany még mindig értékálló. Azt is kár lenne tagadni, hogy sokan keresnek olyan megtakarítási eszközt, amelyről úgy érzik, hogy senki nem tudja rátenni a kezét, sem a bank, sem az állam. Az arany mellett az ingatlan lehetne ilyen értékálló, a pénzügyi rendszertől függetlenül is értékkel bíró, menekülő instrumentum, de manapság a magyar ingatlanpiacon annyira nincsenek vevők, hogy még a nyomott árak mellett sem látható, hogy jó hozam kecsegtetne.

8. Magyar eszközök
A magyar eszközökön nagy veszteség keletkezett 2011-ben, de ami a múltban bukás volt, az a jelenben lehetőség. Mindig érdemes arra gondolni, hogy milyen gyorsan és sokat is lehetne utazni az árfolyamon, a remélt és nem irreális 230-250-es szintekig. Persze mindig sok a csakhogy, a hiányzó hitelesség, egyensúly, növekedés, de a jelenlegi árszintekbe már sok negatívum be van árazva, reméljük a drágulás lesz az új irány! Ha pedig így lesz, akkor a magyar forintban számoló befektető minden devizaalapú befektetésen bukik, sokkal jobban jár a magyar kötvénnyel, részvénnyel, még akár a készpénzzel is.
Szerző : Brückner Gergely
Forrás : FN24
Pogátsa Zoltán közgazdász, egyetemi docens szerint nincs ésszerű magyarázat az alacsony magyar bérekre.
A zsákutcás lefelé versengő kelet-európai modellből ma már az egyetlen kivezető út az Északi Modell. Ez azt jelenti, hogy a termelékenység növelésével együtt az egyre magasabb bérek felé kell versenyezzünk. Ehhez pedig ugye a minél jobb minőségű oktatás kell.
A lefelé versenyző stratégia alapvetése az volt, hogy a magyar gazdaság termelékenysége olyan alacsony, hogy még a jelenlegi, alacsony béreket sem képes kitermelni. (Erről sokat ír például az amúgy igen kitűnő Papp József professzor a Corvinusról.) Ezen érv hallatán valahogy mindig mindenki látatlanul elfogadja, hogy ez valahogy így lehet. Ha azonban mégis ellenőrizzük az adatokat, megdöbbentő felfedezéshez jutunk.
Az Eurostat adatai szerint 2010-ben egy magyar munkás foglalkoztatásának teljes költsége €7,3 volt, az EU27 átlagos teljes óránkénti foglalkoztatási költsége pedig €22,7. Ez egy 32,16% körüli bérarányt eredményez az uniós átlaghoz képest. Majdnem egyharmad!
A teljes gazdaságra vetítve a magyar termelékenység általában véve is 60%-a volt 2010-ben az uniósnak (vásárlóerő paritáson). De nem is ez az igazán releváns információ, hiszen a befektetőnek az egy foglalkoztatottra vetített termelékenység a lényeg. Ez pedig 71%-a volt ugyanabban az évben az uniós átlagnak!
Húsz éven keresztül a magyar társadalom kérdés nélkül elfogadta a neoliberális érvelést, hogy nem lehet béreket emelni, mert ugye a termelékenység...
Senki nem tudja megmondani, miért olyan alacsonyak a magyar bérek, amilyenek.
A Svédországról és Norvégiáról szóló blogbejegyzésekben kifejtettem az Északi Modell lényegét. Amellett érvelnék, hogy a zsákutcás lefelé versengő kelet-európai modellből ma már az egyetlen kivezető út az Északi Modell. Ez azt jelenti, hogy termelékenység növelésével együtt az egyre magasabb bérek felé kell versenyezzünk. Ehhez pedig ugye a minél jobb minőségű oktatás kell.
A lefelé versenyző stratégia alapvetése az volt, hogy a magyar gazdaság termelékenysége olyan alacsony, hogy még a jelenlegi, alacsony béreket sem képes kitermelni. (Erről sokat ír például az amúgy igen kitűnő Papp József professzor a Corvinusról.) Ezen érv hallatán valahogy mindig mindenki látatlanul elfogadja, hogy ez valahogy így lehet. Ha azonban mégis ellenőrizzük az adatokat, megdöbbentő felfedezéshez jutunk. Nézzük először a bérszínvonalat:

Az Eurostat adatai szerint 2010-ben egy magyar munkás foglalkoztatásának teljes költsége €7,3 volt, az EU27 átlagos teljes óránkénti foglalkoztatási költsége pedig €22,7. Ez egy 32,16% körüli bérarányt eredményez az uniós átlaghoz képest. Majdnem egyharmad!
(Sajnos az Eurostat adataiból nem derül ki, hogy mindez vásárlóerő paritáson értelmezendő, avagy nem. De tulajdonképpen mindegy. Ahogy arról már írtunk, az unióban ma már majdnem teljes az árkonvergencia.)
Azt várhatnánk mindez alapján, hogy akkor a magyar termelékenység nagyjából az uniós átlag egyharmada lesz. Az adatokat megnézve azonban megdöbbenünk:

Nos, azt tapasztaljuk, hogy a teljes gazdaságra vetítve a magyar termelékenység általában véve is 60%-a volt 2010-ben az uniósnak (vásárlóerő paritáson). De nem is ez az igazán releváns információ, hiszen a befektetőnek az egy foglalkoztatottra vetített termelékenység a lényeg. Ez pedig 71% volt ugyanabban az évben az uniós átlagnak!
Azaz 32%-nyi bér társul 71%-nyi termelékenységhez?!? Hogy jön ez ki?
Kedves közgazdász olvasóim találkoztak már tanulmánnyal, ami magyarázatot ad erre az ellentmondásra? Nyílván az államszocialista időszak bérszínvonalának semmi köze nem volt a piaci viszonyokhoz. Azóta azok szépen valahogy beálltak. De mért pont oda, ahova ha közben a termelékenység jóval magasabb szintre zárkózott fel? A kérdés rettentően alulkutatott ahhoz képest, hogy megdöbbentően bénító hatása van az alacsony hazai bérszínvonalnak. Húsz éven keresztül a magyar társadalom kérdés nélkül elfogadta a neoliberális érvelést, hogy nem lehet béreket emelni, mert ugye a termelékenység...
Természetesen egy Északi Modell kísérletnél végig kellene gondolni az egyes foglalkoztatotti kategóriák részletes bérezését a termelékenységük függvényében, ahogyan azt a svédek és a norvégok teszik. Ehhez pedig részletesebb statisztikákat kell majd gyűjteni. De számos jel arra mutat, hogy bőven van lehetőség béreket emelni. Hanti Erzsébet például győnyörűen demonstrálta, hogy a tévesen sokat kárhoztatott Medgyessy féle béremelés egész egyszerűen csak egy termelékenységi növekményhez zárkózott fel. Egy másik tanulmányban Scharle Ágota és társai pedig összegyűjtötték a 2001-2-es és a 2006-os radikális minimálbér emelések hatásáról szóló tanulmányokat. Következtetésük inkonklúzív, a minimálbéremelések foglalkoztatásra gyakorolt hatását negatívnak, semlegesnek és pozítívnak is megítélik kutatók. (Ilyenkor mindig igen nehéz kiszűrni más folyamatok hatását.) Ugyanakkor a legpesszimisták elemzések szerint sem történt drasztikus foglalkoztatás csökkenés az egész gazdaságban. Azaz a sok százezer ember életét könnyebbé tevő minimálbéremelésnek bőven volt tere.
Végezetül egy kiegészítő megjegyzés. Mindig akad olyan kedves Olvasó, aki ilyenkor azzal az ellenvetéssel él, hogy az emberek életszínvonalát nem lehet pusztán a béreik alapján megítélni, hiszen Kelet-Európában generózus állami támogatások társulnak az alacsony bérekhez. Az adatok nem ezt mutatják. A vásárlóerő paritáson mért közkiadások az elmúlt évizedben Magyarországon igen komolyan elmaradtak az uniós átlagtól:

Forrás : FN24
Végtörlesztés: több bank bedobhatja a törölközőt
Fogyóban a pénz, felfüggeszthetik a forinthiteleket. Épp akkor, amikor végső rohamra indulnak a későn ébredők.

Rohamtempóban dolgoznak a bankok a végtörlesztési igények rögzítésén. A Napi Gazdaság információi szerint volt olyan hitelintézet, ahol december 26-án, karácsony másnapján is zajlott az adminisztratív munka. Borzasztó hét következik, hiszen péntekig jelentkezhetnek be végtörlesztésre a későn ébredők.
Akik hitelből szeretnék mindezt megoldani, nem sok jót remélhetnek, mert egyre több pénzintézet fogy ki a likvid pénzből. A Fundamenta és az Aegon a forinthitelek felfüggesztését, az AXA a teljes jelzálog-hitelezés leállítását jelentette be. A lap úgy tudja, hogy december 23-tól a Gránit Bank sem fogad be új kiváltó forinthitel-igényeket, míg a Budapest Banknál december 29-étől lép életbe a felfüggesztés.
Szakértők szerint a mostani helyzetben egyre inkább látható: csak azoknak éri meg a kiváltó kölcsön igénybevétele, akik viszonylag jelentős összeget képesek azon felül is végtörleszteni. Ellenkező esetben ugyanis a forinthitel törlesztőrészlete lényegesen magasabb lehet, mint az eredeti kölcsöné, ráadásul az ügyfél a tovább emelkedő forintkamat-pálya miatt is aggódhat. Ezért a megoldást számukra inkább a kibővített árfolyamgát-megoldás hozhatja.
Forrás: Napi Gazdaság
Csőd felé halad Magyarország – kommentálta Bebesy Dániel, a Budapest Alapkezelő portfólió-menedzsere az elmúlt hetek eseményeit. Orbán Viktor szavaiból arra lehet következtetni, nem teszi meg azokat a lépéseket, amiket az EU kér egy hitelkeretért cserébe. Udvarias, elutasító választ adtam az EB elnökének – mondta a miniszterelnök.
A múlt héten megszakadtak az informális EU-IMF-tárgyalások, amely Olli Rehn, az EU gazdasági és monetáris ügyekért felelős biztosának személyes döntés volt. José Manuel Barroso tudatta Orbánnal, a hitelkeret feltétele, hogy ne fogadják el a kifogásolt törvényjavaslatokat (jegybanktörvény, pénzügyi stabilitásról szóló törvény). Barroso hozzátette, további kérései is lehetnek az EU-nak a tárgyalások során.
Orbán Viktor jelezte, válaszolt Barroso levelére, és csupa jó hírt közölt az elnökkel. A költségvetést elfogadta a Parlament, a gazdasági és pénzügyi tervünk az egyik legjobb Európában – mondta Orbán. Hozzátette, sikerült megállapodnunk a bankokkal a devizahitelesek ügyében. Hangsúlyozta, a pénzügyi stabilitási törvényt és a jegybanktörvényt még idén elfogadják. Ezek a törvények nem tartalmaznak olyat, amit neki (Barrosonak) módjában állna kifogásolni. Udvarisan, elutasító választ adtam – szögezte le.
Út a csőd felé
Magyarország 5 éves CDS-felára, amely az ország csődkockázatát jelzi 609 bázispontra emelkedett csütörtökön, amely a 9. legmagasabb a világon a CMA DataVision adatai szerint – írja a Bloomberg.
Magyarországot immár két hitelminősítő ügynökség is a befektetésre nem ajánlott, bóvli kategóriába minősítette le. Szerdai elemzésében a Standard & Poor's közölte, a leminősítés egyik oka, hogy gyengül a kormányzati gazdaságpolitika kiszámíthatósága.
„Mi egy katasztrófa-forgatókönyv felé haladunk, amelyben képtelenek leszünk finanszírozni a gazdaságot, vagy a kötvényhozamok kétszámjegyűek lesznek, ami fenntarthatatlan" – mondta Bebesy Dániel , a Budapest Alapkezelő portfólió-menedzsere a Bloomberg hírügynökségnek. A közgazdász szerint a csőd felé vezető úton jár Magyarország.
Bebesy hangsúlyozta, hogy ennek a szcenáriónak bekövetkezési valószínűsége megjósolhatatlan, hiszen a gazdaságpolitika kiszámíthatatlan. Mégis, az elmúlt hetek és hónapok eseményei azt mutatják, hogy a politikai döntéshozók nincsenek tisztában mozgásterükkel, és egy falnak rohannak - mutatott rá.
Szerző: Világgazdaság Online
Lassan felszáll a fehér füst – kiderül, pontosan mennyien éltek/élnek a devizahitelesek közül a végtörlesztés lehetőségével. Sőt, azóta itt van az újabb devizahiteles mentőcsomag, amelyből sok részlet még ismeretlen.
Egyszerre sok és egyszerre kevés – ez a megállapítás egyaránt igaz a végtörlesztés lakossági igénybe vételére, illetve az új devizahiteles mentőcsomag várható hatására. Ha sok, miért sok az, ami eddig történt? A végtörlesztés egy furcsa, piacidegen intézkedés volt, amely alapvetően a gazdagabbakat segítette, rombolta a jogbiztonságot, és indokolatlanul okozott nagy veszteséget a bankrendszernek és így a növekedését vesztő Magyarországnak. Ha elfogadjuk ezt az állítást, akkor természetesen minden végtörlesztési eredmény túlzás, és a bankoknak okozott több százmilliárd forintos veszteség minden forintja felesleges volt.
Ha pedig abból indulunk ki, hogy az állam egy fontos problémát szeretett volna végre hatékonyan kezelni, akkor a várható végső számok, a felügyelet által 15 százalékosra becsült igénybevételi arány kifejezetten alacsony.
Hogyan lehetett volna magasabb?
Látni fogjuk: a kereskedelmi bankok ügyesen limitálták veszteségeiket, ne felejtsük persze, azok így is brutálisak. A módszerek ismertek, időhúzás, negatív hitelbírálatok, magas forintkamatok, adminisztratív korlátozások. Ráadásul a devizahitelesek nagy része vagy nem értette a lehetőséget, vagy passzív maradt, de sokak mellett egyszerűen elszaladt az idő. Talán léptek volna, ha...
Nehezebb megfogalmazni, hogy mi is ez a ha, vagyis mi kellett volna a nagyobb igénybevételhez. Gergely Péter, a BankRáció.hu szakértője szerint talán sokan a sült galambra, a még jobb állami ajánlatra vártak, és aztán azzal szembesültek, hogy a 2012. január végi végső határidő miatt már nem tudják megoldani a végtörlesztést. A bankok ugyanis valahogy nagyon lelassultak, az egyenlegértesítő kiadása sok banknak csak 8 munkanapra, két hétre sikerül, ha valaki, a hitele felvétele óta elköltözött, egyes bankoknál csak az eredeti helyszínen végezhet ügyintézést.
Olykor a legalapvetőbb dokumentumokkal sincsenek tisztában egyes banki ügyintézők. Jogos igénynek tűnt, hogy a devizahitelezésben olykor igen aktív hitelközvetítők ne keressenek megint az adósokon, de azért biztosan nagyobb lett volna a siker, ha a közvetítők nincsenek kirekesztve az egészből.
Ők ugyanis – tagadhatatlan felelősségük mellett - sok mindent elő tudnak készíteni a bankos kollégáknak. Bizony, több bank is bejelentette, már nem bír több ügyféllel, más bankokban igyekeznek kiszolgálni az igényeket, egyesek túlóráznak, szinte hétvégén is dolgoznak.
Új megállapodás
Ilyen előzményekkel maguk a bankok is meglepődtek, amikor végül sikerült tető alá hozni az állam és a bankok új megállapodását a devizahitelesek mentőcsomagjáról. Volt olyan bankár, aki a megállapodás tényén lepődött meg, hiszen mint elmesélte, azt megelőzően olyannyira felerősödött ismét a bankellenes hangulat (részben a munkáltatói végtörlesztés engedélyezésével, részben a bóvli kategória utáni pénzvilágellenes hisztériával), hogy kizártnak tartotta a megállapodást. Más azon lepődött meg, hogy megállapodásnak hívják azt, amit ő utoljára tárgyalási jegyzőkönyvként látott, vagyis egyáltalán nem volt olyan érzése, hogy ez már egy aláírható dokumentum. Abban azonban többen is egyetértettek, hogy Csányi Sándornak is személyes érdemei voltak a megállapodásban, aki egy elakadásnál megemelte a telefont.
Érdemi pontok
Abban sem értettek egyet beszélgetőpartnereink, hogy sok, elég vagy kevés a megállapodás tartalma. Aki szerint kevés, az azt gondolja, hogy a különböző állami és banki teherkönnyítések ellenére sem történik majd érdemi beavatkozás az egész nemzetgazdaságot megbénító adósságállomány-problémába. Mások szerint remek felismerés, hogy továbbra is tenni kell valamit, és bár nagy a teher, a bankoknak is sokkal jobb az elnyújtott kezelés, mint az azonnali óriásveszteség. Ami éppen akkor, amikor tőkét kellene emelni a bankoknak, a lehető legrosszabbkor jött. Végül olyan véleménnyel is találkoztunk, amely szerint túlzottan nagy az ára annak, hogy hosszabb és olcsóbb lesz az árfolyamrögzítés, illetve bővül a Nemzeti Eszközkezelő hatósugara.
Egyik beszélgetőpartnerünk szerint az adófizetői forintok mellett a legfájóbb a különösen más intézkedésekkel együtt látható értékrendválasztás. Hiszen a mentőcsomaggal nagyjából együtt tudhattuk meg, hogy a magánnyugdíjpénztári rendszer maradék tagjai is elveszítik saját befizetéseik után a jogosultságaikat. Mit jelent ez együtt?
Az állam gondoskodik (megmenti) azokat, akik felelőtlenül vettek fel devizahitelt és saját vagy önnön hibájukon kívül bajba kerültek, és immár nem bírják fizetni a megemelkedett törlesztőrészleteket. Hiszen az új megállapodás értelmében a veszteség egy részéből egyharmadnyi részt vállal az állam 5 év múlva (vagy belül), viszont azoktól elveszi a pénzt, akik felelősen gondolkodtak és önmagukról kívántak gondoskodni, sőt vállalták azt is, hogy a magánnyugdíjpénztárakban maradásukkal akár kiírják magukat az állami nyugdíjrendszerből. Messzire mutató, igen csúnya üzenet.
Hogyan tovább?
A kormány és a Magyar Bankszövetség legújabb megállapodása sok mindenhez hozzányúl, de az elkövetkezendő években mindenképpen állami és banki százmilliárdokat ad a devizahiteleseknek.
A bankok akár 200 - 250 milliárd forint körüli veszteséget is elszenvedhetnek a végtörlesztésen (a pontos igénybe vételi mérték és az árfolyam ismeretének hiányában ez csak becslés). Az új megállapodás egy kicsit enyhít ezen, mert szigorít a végtörlesztésen, hiszen a bejelentést – ahogy eddig is – 2011 végéig kell megtenni, de a pénzt már legkésőbb január 31-ig össze kell szedni, nincs erre két hónap, mint a korábbi szabályokban.
Ráadásul a bankok a veszteség egy részét visszakapják, mert annak 30 százalékát a 2011-ben megfizetendő bankadóból levonhatják. Január 1-jétől a devizahitelesek megmentésének fő eszköze, a két 2011-es fő akció, az árfolyamgát és a végtörlesztés ötvözete lesz, vagyis 2012 végéig nyitva áll egy olyan 2016-ig szóló program, amelyben ismét van kedvezményes árfolyam, ismét van technikai gyűjtőszámla, de a lényeg az, hogy ott nem halmozódik fel minden vissza nem fizetett adósság, hanem a kamatok egy részét a bankok, egy másik részét pedig az állam állja. Az is fontos új elem, hogy a rossz adósok is kapnak egy esélyt, az ő hiteleiket a bankok forintra váltják, és a tartozás 25 százalékát elengedik 2012. május 15-ig. A leggazdagabbaknak nem szeretne segíteni a kormány, ezért a szabály a 20 millió forint alatti ingatlanokra vonatkozik csak. A veszteséget ismét csak a bankok és az állam nyelik le, utóbbiak úgy, hogy a bankok 30 százaléknyi veszteséggel csökkenthetik különadójukat. A 25 százalékos tartozáselengedés mellett kamattámogatást is igénybe vehetnek a rossz adósok. Végül a Nemzeti Eszközkezelő (NE) nem 5 ezer, hanem összesen 25 ezer ingatlant fog megvásárolni 2014 végéig, vagyis a teljesen kilátástalan helyzetben levők is kapnak valamit, egy kis esélyt, hogy elveszített lakásukban maradhassanak.
A probléma megoldatlan marad, de az igyekezet nagyon pozitív. Különös világunkban már az is hatalmas érdem, hogy valakik tárgyalnak, megállapodnak.
Szerző: Brückner Gergely
Forrás: FN24
A Fitch bennünket is leronthat
A romló kilátások a felzárkózó európai térségben is gyengülő gazdasági növekedéshez, "bizonyos negatív hitelminősítői lépésekhez" vezetnek - közölte a Fitch Ratings. Az Origo.hu értesülései szerint ez utóbbi Magyarország esetében napokon belüli leminősítés lehet.

A legnagyobb európai hitelminősítő szerint Közép- és Kelet-Európa van kitéve "messze a legnagyobb mértékben" a globális felzárkózó piaci térségen belül az euróövezeti válság hatásainak, tekintettel az erőteljes banki, kereskedelmi és egyes esetekben portfólióbefektetési kapcsolatokra, valamint a devizakockázatokra és a jelentős bruttó külső finanszírozási igényekre.
A Fitch Ratings az elemzésben kiemelte, hogy csak idén október óta hét esetben rontotta felzárkózó európai szuverén adósok besorolási kilátásait. Ez az esetek zömében azt jelentette, hogy az osztályzati kilátások pozitívról stabilra módosultak, de két térségi ország - Magyarország és Horvátország - besorolásaira negatív kilátás érvényes.
A hitelminősítő közölte, hogy a felzárkózó európai régió jövő évi átlagos növekedési ütemére szóló előrejelzését az eddigi 4,1 százalékról 2,8 százalékra rontotta, de az orosz gazdaság figyelmen kívül hagyásával csak 1,5 százalékos átlagos térségi növekedést vár 2012-ben.
Magyarországot illetően a Fitch az Origo.hu piaci forrásokból származó értesülései szerint már döntött arról, hogy két fokozattal rontja a hosszú távú kormányzati adósságot. A hírportál arról írt, hogy a döntésről – amely hamarosan nyilvánosságra hoznak – a kormányt már értesítette a szervezet. Ha ez bekövetkezik már két hitelminősítőnél lesz a befektetésre nem ajánlott, tehát bóvli kategóriában a magyar osztályzat. (A Moody's november végén vágott a magyar osztályzaton.)
A Fitch miután a magyar kormány novemberben bejelentette, hogy felveszi a kapcsolatot az IMF-el még úgy nyilatkozott, hogy további döntéseivel megvárja a tárgyalások kimenetelét. Hasonló álláspontra helyezkedett a Standard & Poor's is. Úgy tűnik azonban, hogy az IMF-EU delegáció múlt hétvégi távozása, és az egyre fokozódó vita a magyar fél és a nemzetközi intézmények között, felörli a hitelminősítők türelmét.
Forrás: MTI
Kína "bedőlésének" lehetőségét veti fel a The New York Times hasábjain a lap nagy tekintélyű publicistája, a Nobel-díjas Paul Krugman.
A helyzet általános jellemzőit összefoglalva felidézi: az utóbbi idő növekedése a magasra szökő ingatlanárak által ösztönzött nagyszabású építkezési fellendülés eredménye, és magán viseli a buborék valamennyi klasszikus jegyét. Gyorsan nőtt a hitelállomány - és a növekedés jelentős része nem a hagyományos banktevékenység eredménye, hanem inkább szabályozatlan "árnyékbankolásé", amely fölött a kormány nem gyakorol ellenőrzést és nem támaszkodik kormánygaranciákra sem. Most a buborék kipukkad - és okkal lehet tartani pénzügyi és gazdasági válságtól.
Mindez az 1980-as évek végének Japánjára vagy 2007-es az Egyesült Államokra is jellemző lehetne, "de ezúttal, írja a szerző, Kínáról van szó, amely egyre inkább új veszélyzónává válik egy olyan világgazdaságban, amelynek manapság egyáltalán nincs szüksége erre".
Krugman megjegyzi, hogy óvakodott a kínai helyzet mérlegelésétől, mert nagyon nehéz megbízható adatokra támaszkodni. Mint írja, "minden gazdasági statisztikát legjobb esetben is csak a tudományos-fantasztikus irodalom különösen unalmas formájának lehet tekinteni, de a kínai számok még a többinél is inkább fikciónak látszanak". Ami a szakértőket illeti, kettő sincs, aki egyetértene. Csakhogy ma a hivatalos számok is aggasztóak, és "a legújabb hírek elég drámaiak ahhoz, hogy meghúzzuk a vészharangot".
Az elemző az utóbbi évtized legszembetűnőbb vonásának azt tekinti, hogy a háztartások fogyasztása, bár nőtt, elmaradt az általános növekedéstől. A GDP mintegy 35 százalékát adja a lakossági fogyasztás, ami az Egyesült Államokban regisztrált aránynak mintegy a felét jelenti. Akkor ki veszi meg Kína termékeit és szolgáltatásait?. "A válasz egy része az, hogy mi (a külvilág). Ahogy a gazdaság fogyasztói oldala gyengült, Kína növekvő arányban támaszkodott a kereskedelmi többletre, hogy fenntartsa a gyáripart. "De Kína szempontjából még fontosabb történet a beruházási kiadások növekedése, ezek részaránya mára elérte a GDP csaknem a felét".
A logikus kérdés az, hogy a viszonylag alacsony fogyasztás mellett mi ösztönözte a beruházásokat? A válasz pedig alapvetően az, hogy az egyre halványuló ingatlanbuborék. Az ingatlan beruházások aránya 2000 óta csaknem a kétszeresére nőtt a kínai GDP-ben és így több mint a felét adta a felhalmozások teljes növekedésének. Az is biztosra vehető, hogy a növekedés további részének java is olyan cégektől ered, amelyek a virágzó építőipar teljesítményére alapozva bővítették tevékenységüket - vélekedik az amerikai közgazdász.
Az ingatlan-boom buborék-jellegére utalt nem csupán az árak növekedése, hanem az a spekulációs láz is, amely olyannyira ismerős a néhány évvel ezelőtti amerikai eseményekből is, például a floridai part menti térségek példájából. Ugyanankkor a részletek nagyon eltérnek, az amerikai gyakorlattól, amely tekintélyes Wall Street-i cégeket és bonyolult pénzügyi eszközöket igényelt, míg a kínai illegális bankokat sőt zálogműveleteket is felhasznált. Az eredmények azonban hasonlítanak: akárcsak néhány évvel ezelőtt Amerikában, Kínában is sokkal sebezhetőbb lehet a pénzügyi rendszer, mint azt a hagyományos banktevékenységről szóló adatok mutatják - vélekedik Krugman.
Most a buborék láthatóan kipukkad, de egyes kommentátorok szerint nem kell aggódni, mert Kínának erős és intelligens vezetői vannak, akik mindent meg fognak tenni a helyzet orvoslására. Noha ritkán mondják ki nyíltan, sokan azt gondolhatják: Kína meg is teheti, amit akar, mert nem kell tekintettel lennie a demokratikus finomságokra.
Ez azonban erősen emlékezteti Paul Krugman t arra, hogy az 1980-as években hasonlóan megnyugtató magyarázatok érkeztek Japánból, ahol a pénzügyminisztérium briliáns bürokratái úgymond mindent kézben tartottak. Aztán azt hallhatta a világ, hogy Amerika soha, de soha nem fogja elkövetni azokat a hibákat, amelyek Japán "elvesztett évtizedéhez" vezettek, "miközben a Csendes-Óceán túlsó partján valójában még rosszabbul jártak el, mint annak idején Japán" - jegyzi meg a szerző.
Szerző: MTI Eco
Magyarország tovább növelheti az Európai Unió legmagasabb irányadó kamatszintjét, amennyiben elakadnak az EU-IMF tárgyalások, miközben a kormányzat veszélyeztetheti a központi bank függetlenségét
A Magyar Nemzeti Bank 50 bázisponttal emelte az irányadó kamatszintet tegnap, így 7 százalék lett a ráta. A jegybank tovább emelheti a kamatot, ha növekszenek az országkockázati tényezők. Az Európai Bizottság és a Nemzetközi Valutaalap felfüggesztette a tárgyalásokat a kormánnyal egy pénzügyi csomagról, mert a kormány veszélyezteti a központi bank függetlenségét. A forint a világ legrosszabbul teljesítő devizája június 30-a óta a Bloomberg adatai alapján.
A kormánynak konfliktusa van a központi bankkal, és az IMF-tárgyalások is megszakadtak, a friss jelek a tőzsdéken és a kötvénypiacokon pedig azt mutatják, hogy nem zárható ki további, agresszív kamatemelés a következő hónapokban – vélekedett William Jackson, a Capital Economics londoni közgazdásza.
A forint 12 százalékot esett 2011 második felében, ez a legrosszabb teljesítmény a Bloomberg által követett több mint 170 deviza közül. Az államadósság törlesztésének leállása esetére köthető biztosítási felár 578 bázisponton alakult tegnap a CMA DataVision adatai alapján – írja a hírügynökség.
Az MNB tegnap a második egymást követő hónapban szigorított, összesen 1 százalékponttal. Peter Attard Montalto , a Nomura feltörekvő piaci közgazdásza úgy gondolja, hogy január-február körül újabb 50 bázispontos kamatemelés következhet, mert Magyarországon a dolgok előbb rosszabbra fordulnak majd, mielőtt javulni kezdenének – utalt az IMF-fel való tárgyalások várható nehézségeire.
Az EU-IMF informális tárgyalások megszakadása – az új jegybanktörvénnyel kapcsolatos nézeteltérések miatt – nyomás alá helyezheti a forintot a következő hónapokban – vélekedett Gárgyán Eszter, a Citigroup budapesti közgazdásza. „Ezért valószínűleg szükséges még egy kamatemelés januárban."
Feltételezve azt, hogy a kormány megegyezik az IMF-fel a jövő év első negyedévében, akkor a központi bank lemondhat a további kamatemelésről – írta Tóth Gyula, az UniCredit Bank bécsi közgazdásza. Hozzátette, ha az EU-IMF tárgyalások nem vezetnek eredményre, akkor a kamatemelés önmagában nem tudná semlegesíteni az igen negatív hatásokat.
Hasonlóan vélekedett Kondrát Zsolt . „Ha az IMF-EU tárgyalások jól haladnak vagy sikerrel zárulnak le még januárban, akkor nem számítunk további kamatemelésre. Elhúzódó, konfliktusokkal terhelt tárgyalások esetén további 50 bázispontos kamatemelésre van esély" – írja az MKB Bank vezető közgazdásza. Hozzátette, tárgyalások esetleges elmaradása vagy megszakadása komoly volatilitást okozna a hazai pénzügyi piacokon.
Szerző: Bloomberg - Világgazdaság Online
A növekedés jobb esetben fennmaradhat, de a munkaerőpiaci helyzet így is romlani fog jövőre a Kopint-Tárki előrejelzése szerint.
A többi gazdaságkutatóhoz hasonlóan a Kopint-Tárki is lejjebb vitte jövő évi GDP-prognózisát, de még mindig pozitív szám szerepel az előrejelzésében. Ezzel mára az egyik legoptimistább a piacon, a legtöbben már a gazdaság zsugorodását tartják valószínűnek. A Kopint-Tárki becslésének alapfeltétele, hogy létrejön februárra a megállapodás az IMF-EU tárgyalódelegációval. Ha ez nem következik be, akkor katasztrófa-szcenárióval kell kalkulálni – mutatta be az intézet előrejelzését Palócz Éva , igazgató.
Jövőre az export és az import is alacsonyabb lehet a korábban vártnál, de a nettó export fennmarad. A prognózis romlását a magánfogyasztás okozta, jelenleg 1,2 százalékos szűkülést jelez előre a kutatóintézet. A beruházások 5 százalékkal eshetnek vissza 2012-ben, a közületi és lakásépítési beruházások húzzák ezt vissza, és az EU-s források sem gyorsultak fel a szakértő szerint.
A munkanélküliségben látható némi szerkezeti eltolódás: idén még legalább a versenyszektorban volt növekedés, jövőre már ez sem valószínű. A közfoglalkoztatás terén a kormányzati szektor szándéka a növelés lenne, de a költségvetési kényszer miatt inkább csökkenés valószínű.
A nagyvállalatok tudják majd teljesíteni a kormány áltat elvárt 5 százalékos béremelést, de a kisebbek nem valószínű. Sok esetben a részmunkaidőbe kényszerítés lesz az egyetlen megoldás számukra. Nagyjából 270 ezer ember dolgozik veszteséges vállalkozásnál, ezen kívül a minimálbért keresők 40 százalékát kitevő mikrovállalkozók nehezen tudják majd kezelni a minimálbér-emelésből adódó helyzetet.
A magyar államadósság erőteljesen befolyásolja a külső megítélést, és sajnálatos módon az idei harmadik negyedévben az 1000 milliárd forintos csökkentésnél többet vitt el a forintgyengülés. Ha nem egyszeri bevétel révén csökkent volna az adósság, akkor valószínűleg az árfolyam sem vitt volna el ennyit – vélekedik Palócz Éva. Az elvárt hozamokra legalább ugyanennyire érzékeny az adósságpálya – tette hozzá.
Lényegesen rosszabb a globális gazdasági helyzet, mint az év elején, amiben egyre erőteljesebb a szerepe az európai adósságválságnak. A fő gond, hogy nem született olyan megoldás, amely rövid távon megnyugtatta volna a piacokat. Az Egyesült Államok az egyetlen nagy gazdaság, amely enyhe javulást tudott felmutatni az elmúlt hónapokban. Kínában 8,5 százalékosra lassulhat jövőre a növekedés, főleg az exportkilátások romlása következtében.
A kelet-európai régióra jellemző, hogy már az ipari termelés is lényegesen lassabb, mint év elején. A konjunktúraindexek egyértelműen lefelé mutató trendet mutatnak. A növekedési előrejelzéseket több helyen kellett lefelé módosítani, csak a balti országok számolhatnak átlag feletti bővüléssel.
Szerző: Világgazdaság Online - Benke Dávid
A várakozásokkal összhangban, 50 bázisponttal emelte az irányadó kamatszintet a Magyar Nemzeti Bank (MNB). A jegybanki alapkamat ezzel 7 százalékra emelkedett.
Az elmúlt hónapban egyre több jel mutatott arra, hogy a központi bank tovább szigorítja a kondíciókat. Az euróövezet szuverén adósságválsága nem oldódott meg, a belső kockázatok felerősödése pedig arra késztette a jegybankot, hogy lépéseket tegyen a pénzügyi stabilitás védelme érdekében.
Az inflációs és béradatok önmagukban a kamat emelésének irányába mutattak. A fogyasztói árak 4,3 százalékkal növekedtek novemberben, amely meghaladta az elemzői várakozásokat, az átlagkereset is a várt felett növekedett. Az inflációs kilátásokat pedig ronthatja a gyenge forint (tartósan 300 feletti euró/forint).
A kamatdöntés után néhány perccel közleményt adott ki a Nemzetgazdasági Minisztérium: „A kamatemelés azon túl, hogy akadályozza a gazdasági növekedést, szembe megy az Európai Unió országaiban zajló folyamatokkal."
„Magyarország alapvető célja, hogy a válság után az unió egyik legversenyképesebb gazdasági környezetét biztosító állama legyen. Ezért konzultált a nemzetgazdasági miniszter korábban már Simor András jegybankelnökkel azokról a monetáris eszközökről, amelyekkel élénkíteni lehet a gazdasági növekedést, hasonlóan a világ nagy központi bankjai, így az Európai Központi Bank, a Fed vagy a brit jegybank, a Bank of Englandhez hasonlóan" – írja a gazdasági tárca.
A Tanács jelentős többséggel fogadta el az 50 bázispontos kamatemelésre vonatkozó javaslatot – mondta el Simor András, a Magyar Nemzeti Bank (MNB) elnöke, miután a Monetáris Tanács mai ülésén 50 bázisponttal, 7 százalékra emelte a jegybanki alapkamatot.Simor András kiemelte: amennyiben a kockázatok nőnek, további kamatemelésre kerülhet sor, a jegybank jelenlegi prognózisa szerint 2012-ben 5 százalékos, 2013-ban 2,6 százalékos éves átlagos infláció alakul majd ki. Jövőre 0,1 százalékos, 2013-ban 1,6 százalékos GDP-arányos gazdasági növekedést vár a jegybank, az alappálya szerint a jegybank az elkövetkező negyedévben "némileg tovább szigorítja" a monetáris kondíciókat.
Az NGM kritikus közleményével kapcsolatos kérdésre válaszolva az MNB elnöke elmondta: aki a közleményt fogalmazta és jóváhagyta, az nincs tisztában a jegybanki függetlenséggel, amellyel összegyeztethetetlen, hogy a kormány az MNB döntését a kormány kritizálja. A dolog pikantériája az, hogy a közleményt 14.01 perckor készítették, miközben a hírügynökségek többsége csak később adott hírt a kamatemelésre. Nem lehet, hogy a kormánytagok hangsúlyozzák a jegybanki függetlenséget, majd mégis ezzel ellentétesen cselekszenek. Ezt nem csak ő, hanem az EU és az IMF is látja - szögezte le Simor.
Simor András leszögezte: nem kommentálja José Manuel Barrosónak Orbán Viktor hoz írt levelét. Ha azonban a jegybanktörvényt a kormány a tervezett sebességgel átnyomja a parlamenten, azzal a kabinet hazardírozik Magyarország hitelességével. Örömmel fogadta az MNB, hogy a gazdasági bizottság ülésén sok kérdésben hasznos módosítást fogadtak el, amelyek az MNB és az EKB több kifogásait orvosolják.
De a legjelentősebb kérdésekben még nem történt előrelépés: ezek a jegybanki alelnökök száma, a Monetáris Tanács tagjainak száma és az alelnökök kinevezésének rendje. Semmi szükség harmadik alelnökre - szögezte le Simor, így nem is érti, hogy a törvényhozó az intézmény vezetőjének megkérdezése nélkül miért feltételezi, hogy harmadik alelnökre lenne szükség. Felmerül, hogy a törvényhozó így befolyásálná a döntéshozatalt. Ugyanez érvényes az alelnököknek a tervezett, miniszterelnök által történő kijelölésére.
A múlt hónapban szintén 50 bázispontos kamatemelést hajtott végre a jegybank. A közleményben akkor azt olvashattuk, hogy: „a kormány bejelentése a Nemzetközi Valutaalappal történő kapcsolatfelvételről átmenetileg javította a piaci hangulatot, ami a magyar államadósság Moody's által történt leminősítése után ismét romlott. Ebben a helyzetben a Monetáris Tanács fontosnak tartja, hogy minél előbb megállapodás szülessen a kormány és a nemzetközi szervezetek, valamint a kormány és a Bankszövetség között."
Utóbbi kérdésben megállapodás született. Ugyanakkor a devizahitelesek mentőcsomagja 1 milliárd eurónyit emészthet fel a devizatartalékból. Ennek kapcsán a jegybank közölte, további elköteleződést – a 90 napon túli adósok hiteleinek forintra konvertálásához szükséges deviza rendelkezésre bocsátását - az MNB akkor és csak akkor tud vállalni, ha a kormány hivatalos és határozott ígéretet tesz az így felhasznált devizatartalék visszapótlására. Ennek egyik lehetséges forrása lehet a tárgyalás előtt álló IMF-EU hitelkeret. Ilyen kormányzati ígérettel ugyanakkor a jegybank jelenleg nem rendelkezik.
A Nemzetközi Valutaalappal való megállapodás lehetősége (egy hitelkeretről) viszont távolabb került a múlt hónaphoz képest. Az dolog érdekessége, hogy az EU (és az IMF) éppen az új jegybanktörvény miatt szakította meg az előkészítő tárgyalásokat Magyarországgal.
Amennyiben a tárgyalások elhúzódnak, illetve a magyar kormány és a nemzetközi szervezetek álláspontja nem közeledik, akkor az MNB további lépéseket tehet, ugyanis a viharos időkben Magyarországnak nem lesz védőhálója.
Bebesy Dániel , a Budapest Alapkezelő portfólió-menedzsere kiemelte: „Az elmúlt hónap során kisebb mértékű konszolidációt tapasztalhattunk: erősödött a forint, mérséklődött a CDS felárunk, szűkültek a bázis swapok, így véleményünk szerint indokolható lett volna egy kisebb mértékű emelés. Igaz ugyan, hogy az elmúlt hetek mérsékelt piaci javulása ellenére fordulatról egyáltalán nem beszélhetünk, azonban a hazai recessziós kilátások tükrében a jegybank részéről talán érdemesebb lett volna megvárni az EU-val és az IMF-el folyatatott tárgyalások kimenetelét."
Szerző: Világgazdaság Online
Váratlanul megszakadt az új hitelkérelmünkről folytatott tárgyalás. A Nemzetközi Valutaalap és az Európai Bizottság előrehozták repülőjegy foglalásaikat és péntek reggel elutaztak Budapestről. Amadeu Altafaj Tardio, az EU pénzügyi biztosának szóvivője közölte: a tárgyalás megszakítása összefüggésben van a magyar jegybankot érintő törvénymódosítási javaslattal. Az egyeztetés megszakítása Olli Rehn személyes döntése volt.
Idő előtt hazautazik az IMF és az Európai Bizottság Budapesten tárgyaló delegációja - értesült több, egymástól független forrásból az Index. Az új biztonsági hitelmegállapodásunkról előzetsen tárgyaló szakértők információink szerint három kulcskérdésben nem tudtak megállapodni a magyar kormányt képviselő tárgyalópartnerekkel.
Az Index egyik forrása szerint a nézeteltérés egyik alapvető oka a szerdán benyújtott MNB-törvénytervezettel kapcsolatos európai kifogások lehettek, de a nyugdíjállamosítás kiteljesítése csukhatta be végleg az ajtókat.
A hír megjelentése után a forint azonnal esni kezdett: 301-es szintről egy óra alatt 304,5-is gyengült az euróval szemben. 13 óra körül 303,5-ös szint körül jegyzik a közös európai devizát. A régiós devizák minimális erősödést mutatnak az euróval szemben, míg a forint 1 százalék körüli gyengülést mutat napon belül az előző napi záráshoz képest.
Európai Bizottság forrásból is megerősítették az értesülést: a tárgyaláson részt vevő felek közül az Európai Bizottság képviselői valóban váratlanul utaztak haza péntek reggel. Úgy volt, hogy még péntek délután is folytatódnak az egyeztetések a magyar kormánnyal és az IMF-fel, ám egy péntek hajnali géppel már el is mentek az EU képviselői. Gyors távozásuknak az az oka, hogy reménytelennek látták a megegyezést a magyar féllel. Ugyanakkor egyelőre nem világos, hogy inkább gazdaságpolitikai, vagy jogi konfliktusok bizonyultak feloldhatatlannak.
Amadeu Altafaj Tardio elmondta, az EU pénzügyi biztosának szóvivője közölte: a tárgyalás megszakítása összefüggésben van a magyar jegybankot érintő törvénymódosítási javaslattal. Az egyeztetés megszakítása Olli Rehn személyes döntése volt.
Szijjártó Péter , a miniszterelnök szóvivője nem kommentálta az IMF távozásával kapcsolatos híreket – írja a Bloomberg hírügynökség. Informális tárgyalások folytak Magyarország és a Nemzetközi Valutaalap és az Európai Bizottság között. Ezek a tárgyalások lezajlottak - közölte a kormányszóvivői iroda pénteken az MTI kérdésére. A tájékoztatás szerint a formális tárgyalások januárban kezdődnek.
A Magyar Nemzeti Bankról (MNB) szóló új törvénynek minél hamarabb meg kell születnie - jelentette ki Lázár János pénteki sajtótájékoztatóján, a Fidesz-KDNP rendkívüli frakcióülése után. A Fidesz frakcióvezetője azt mondta, a módosító indítványok megfogalmazásakor készen állnak az Európai Központi Bank (EKB) véleményének végiggondolására. Hangsúlyozta ugyanakkor, hogy a Fidesz "messzemenőkig" támogatja a kormányt abban, hogy még az idén benyújtotta a parlamentnek a jegybanktörvény javaslatát.
Az uniós végrehajtó testület szeretne további információkhoz jutni arra vonatkozóan, hogy a magyar szabályozás összhangban lesz az uniós előírásokkal - fogalmazott a szóvivő.
Megismételte: a bizottság sajnálatosnak tartja azt is, hogy a javaslat készítésekor nem konzultáltak az Európai Központi Bankkal. A szóvivő elmondta, hogy az egyeztetés megszakítása bizottsági részről Olli Rehn személyes döntése volt.
Hangoztatta: a bizottság és az IMF küldöttsége az említett aggodalmakat a kormány delegációjával tartott csütörtöki találkozón megismételte. Azt követően azonban, hogy a kormány "nem tájékoztatta a küldöttséget annak a szándékának a megváltoztatásáról, hogy továbbviszi a vitatott javaslatot", a bizottság - szoros egyeztetésben az IMF-fel - úgy döntött, hogy megszakítja az előkészítő tárgyalásokat.
A nemzetközi szervezetek tárgyalói korábban jelezték, hogy szerették volna ezt a kérdést megvitatni a jövő év elején kezdődő hivatalos tárgyalásokon. A hatóságok azonban ennek ellenére benyújtották a javaslatot a Parlamentnek, és sürgősségi eljárást kértek annak megvitatására - mondta a szóvivő.
Altafaj Tardio emlékeztetett arra is, hogy Budapesten egyelőre az előkészítő megbeszélések folytak, az IMF-fel és a bizottsággal kötendő keretmegállapodásról a tervek szerint januárban kezdődnek az egyeztetések. Ezekben a tervekben pillanatnyilag nincs változás - tette hozzá.
Az Európai Bizottsággal egyébként is vannak vitái a kormánynak. Az új igazságügyi törvény illetve az adatvédelmi ombudsman hivatalának megszüntetése miatt az alapjogokért felelős biztos számos kérdést küldött hétfőn a kormánynak, azzal, hogy már péntekre válaszokat vár. A bírók korai nyugdíjazásától az OIT megszüntetéséig számos aggályt fejez ki a levél – írja az Index.
A tervezett időpontnál korábban elhagyta az országot a Nemzetközi Valutaalap (IMF) delegációja, mert több ponton éles nézeteltérése támadt a kormánnyal - erősítették meg az [origo] több forrásból származó információtáj egy kormányzati tisztviselő. Péntek délelőtt rendkívüli frakcióülést rendeltek el emiatt a kormánypártoknál.
Orbán Viktor miniszterelnök péntek reggel azt mondta, sem a devizahiteleseket érintő megállapodás, sem pedig a 2012-es költségvetés újraszámolásánál nem volt szempont, hogy az "ne szúrja az IMF szemét", hanem az volt a szempont, hogy a magyaroknak jó legyen.
Orbán Viktor kiemelte: a Nemzetközi Valutaalap delegációjával még semmilyen tárgyalást nem folytatott a kormány, de ezeken a tárgyalásokon nem is gazdaságpolitikáról beszélnek majd. A kormányfő úgy fogalmazott: az IMF egy bank, amelynek az a dolga, hogy szükség esetén hitelt, biztosítékot nyújtson a vele kapcsolatban álló országoknak, tehát, "ha úgy tetszik, a saját bankunkkal tárgyalunk".
Az [origo] információi szerint több ponton ütköztek a kormány az IMF és az Európai Bizottság küldöttségének elképzelései. A jegybank függetlenségét csorbító jegybanktörvény, valamint a magán-nyugdíjpénztári rendszer végleges felszámolását előre vetítő lépések miatt alakult ki konfliktus.
Szerző: Index - Origo - Világgazdaság Online - MTI - Bloomberg