-
Kezdőlap

-
Hírek
-
Egyéb hírek
- Egészség : Természetes gyógymódok aranyér esetére - 2013.01.23.

Négy adóterületen is változást hoz 2013. augusztus elseje. A leghúsbavágóbb a tranzakciós illeték emelkedése, illetve a lekötött betétek és egyéb kamatbevételt generáló ügyletek után járó hatszázalékos egészségügyi hozzájárulás – emlékeztet a Napi Gazdaság.
A pénzügyi tranzakciós illeték két ezrelékről három ezrelékre nő átutalásnál, és háromról hatra a készpénzfelvételnél. Utóbbi esetben a hatezer forintos felső határ is megszűnik.
Augusztusól a lekötött betétek és egyéb ügyletek utáni kamatbevételt hatszázalékos egészségügyi hozzájárulás terheli. Az eho nem vonatkozik a tartós befektetési számlákon, nyugdíj-előtakarékossági számlákon felhalmozott megtakarításokra, ha azok kedvezményesen adóznak. Nem terheli eho az augusztus előtt nyitott számlákat, az árfolyamnyereségből származó jövedelmet, vagyis augusztustól jelentős különbség lesz a kétfajta befektetés adója között.
Emelkedik a telefonadó a céges előfizetőknél: hívásoknál percenként két forint helyett három forint lesz az adó, s hasonló teher rakódik az SMS-ekre is. Ennek fényében a távközlési cégek is módosítják általános szerződési feltételeiket. A módosításokban nem csak a telefonadót érintően lehetnek változások, így érdemes lehet ezeket átfutni - tanácsolja a lap.
Augusztustól lép hatályba az úgynevezett kocsmaadóról szóló törvény is. Az éjszaka is nyitva tartó szórakozóhelyeknek kell fizetniük az úgynevezett felügyeleti díjat. Ez valójában ősszel élesedhet, mert az egyes önkormányzatoknak maguknak is rendeletet kell alkotniuk. A felügyeleti díj a befogadóképesség alapján húsz forint fejenként, s a bevételt kizárólag a szórakozóhelyek okozta károk elhárítására, illetve biztonsági intézkedésekre lehet fordítani. A díjat legfeljebb néhány kerület vezeti be, köztük az egyik leglelkesebb a hetedik.
Augusztustól a Munka törvénykönyvének legújabb módosításaként rendeződik a távolléti díj számítása. Az eredetileg egyszerűsítésnek szánt, egy szorzószámra épülő számítási mód hátrányosan érintette azokat, akik olyan hónapban mentek szabadságra, amelyben kevesebb volt a munkanap. Az egyeztetések eredményeképp a szabályozás a korábbi rendszer szerint működik augusztustól - írja a Napi Gazdaság.
Forrás : Napi Gazdaság
http://fn.hir24.hu/gazdasag/2013/07/31/igy-valtozik-holnaptol-az-elet-4-rossz-1-jo-hir/#aktualis
Mohácson épít óriásvágóhidat – erősítette meg a város polgármestere a Hír TV-nek.
Szekó József közölte, hogy a Csányi Sándor OTP-vezér érdekeltségébe tartozó Bonafarm 2016-ig – a szerződés szerint – egy akár kétmillió sertés vágására is alkalmas vágóhidat épít. A beruházás költsége meghaladhatja a 10 milliárd forintot. Ez gyakorlatilag akkora összeg, amennyit a pénzintézet elnöke részvényei eladásából szerzett.
Mint korábban megírtuk, sajtóinformációk szerint Csányi Sándor ma éjjel érkezik haza külföldről, de korábban részvényei eladását az OTP is azzal indokolta, hogy Csányi Sándor a pénzt agrárérdekeltségei fejlesztésére kívánja fordítani.
Bizonytalanok a befektetők, egyelőre nem lehet tudni, miért kezdett részvényeladásba Csányi Sándor. Samu János, a Concorde elemzője a közrádióban úgy fogalmazott: mindenki a sötétben tapogatózik, próbálnak rájönni, mik lehetnek azok a változások, információk, amelyek miatt részvényeladásba kezdett a bankvezér.
Olyan már volt, hogy nagybefektetők komolyabb részvénycsomagokat adtak és vettek, de most olyan ember tette ezt, aki a többieknél több információval rendelkezhet a bank jövőjét meghatározó folyamatokról. Ez okozza a bizonytalanságot – magyarázta.
Samu János szerint Csányi Sándor szerdai indoklásán sok múlik. A bejelentéstől függ, mi vár a részvényekre. Ha olyan hírek érkeznek, amelyekből arra lehet következtetni, hogy fenntartható az OTP eredményessége, akkor megnyugodhatnak a kedélyek. Rossz hírek ugyanakkor átírhatják a befektetők elgondolásait.
Fontos tényező emellett a devizahiteles mentőcsomagról készülő kormánydöntés is. Egyelőre nem lehet tudni, hogy az egész bankrendszert érintő program milyen formát ölt. A pénzintézetek és a részvények szempontjából sem mindegy, hogy kizárólag a bankok pénzéből finanszírozzák a mentőcsomagot, vagy lesz egy kockázatmegosztás a bank, az adós és az állam között – tette hozzá a Concorde elemzője a közrádióban.
Az OTP egyébként a jogi fellépés lehetőségét vizsgálja egy rémhírkeltésre alkalmas levél miatt, amely kedden került fel több internetes honlapra. A bank határozottan visszautasította azt az írást, mely szerint a bank 2007-ben kétes pénzpiaci műveleteket hajtott volna végre vagy csődbe ment volna.
A hitelintézet kiemeli: működése megfelel a mindenkor hatályos jogszabályi feltételeknek, amelyet a PSZÁF rendszeresen ellenőriz, valamint tőzsdei cégként gazdálkodásának adatai nyilvánosak és könyvvizsgáló által hitelesítettek. Az OTP Bank az európai stresszteszt alapján Európa harmadik legstabilabb bankja, tőkehelyzete és likviditása kiváló.
Az OTP-vezér májusban azt mondta: a mostani nyolc nagy pénzintézetből pár éven belül csak négy lesz Magyarországon. Csányi Sándor a Reuters hírügynökségnek arról beszélt, a magyar bankszektorban a nyereség hiánya miatt konszolidációs folyamat következhet, ennek eredménye lehet a nagybankok számának felére csökkenése. Nem nevezett meg ugyanakkor konkrét pénzintézeteket.
Korábban az OTP közölte, tőkéje elég arra, hogy esetleg két magyarországi, illetve több külföldi bankot is megvegyen, de az akvizíciókat konzervatív módon kívánják végrehajtanl – emlékeztet az Origo. Csányi most arról beszélt, hogy két vagy három év múlva az OTP nyereségének 70-75 százaléka származhat a külföldi egységekből a jelenlegi 45 százalékhoz képest. Tíz év múlva ez az arány várhatóan meghaladja a 90 százalékot, miután a bank a bővülő piacokon is felvásárlásokat tervez.
Azt is mondta: a bankok számára a magyar működési környezet kedvezőtlen marad, miután a piaci bizalom – a jegybank kamatcsökkentései ellenére – lassan tér vissza.
Forrás: hirado/MNO/FN24
http://fn.hir24.hu/gazdasag/2013/07/23/ezert-adta-el-otp-papirjait-csanyi/#aktualis
Újabb 25 bázisponttal, 4 százalékra csökkentette az irányadó kamatszintet a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa. Ez volt a 12. egymást követő kamatdöntő ülés, ahol csökkent az irányadó ráta.
Új történelmi mélypontra vágta a kamatot az MNB, összhangban az elemzői várakozásokkal. Az újabb kamatcsökkentést támogatta, hogy az infláció a monetáris politika számára releváns középtávú időhorizonton a 3 százalékos célszint alatt maradhat. Júliusban 1,9 százalékos volt a pénzromlás üteme, igaz, a maginfláció 3 százalékos.
A kamatpálya további alakulása kapcsán azonban teljesen megosztottak az elemzők. Vannak, akik úgy látják, hogy 4 százalékon megállhat a ciklus, mások akár 2,5 százalékos kamatszintet is el tudnak képzelni.
A bizonytalanságot részben az váltotta ki, hogy Matolcsy György – az MNB új elnöke – megszüntette a kamatdöntések utáni sajtótájékoztatót, így a piaci szereplőknek egy közlemény segít a várható kamatpályáról alkotott kép kialakításában. Igaz, néha – konferencián, vagy más célból tartott sajtótájékoztatón – megszólalnak a központi bank vezetői a várható kamatpálya kapcsán.
Most mégis úgy ítélték meg, hogy Matolcsy György sajtótájékoztatót tart a kamatdöntés után, és iránymutatást ad (forward guidance) a piacnak. A múlt havi kamatdöntés rövidített jegyzőkönyve szerint már ott is szóba került ez a lehetőség.
A jegyzőkönyv szerint egyes döntéshozók felvetették, hogy a „indokolt lehet a korábbiaknál részletesebb üzenetet megfogalmazni a Monetáris Tanács állásfoglalásában a kamatciklusra vonatkozóan. A tanácstagok egyetértettek abban, hogy a bizonytalanabbá váló pénzpiaci környezetre vonatkozó korábbiaknál erősebb utalás célravezető a jelen helyzetben".
Korábban ugyanis csak arra utaltak, hogy a kedvező külpiaci környezetben folytatódhatnak a kamatvágások, ugyanakkor véleményük szerint indokolt az óvatosság.
Mostanában nem okoz meglepetést a jegybank, most sem tette - véli Duronelly Péter . A Budapest Alapkezelő befektetési igazgatója szerint a piac korábban ennél agresszívebb vágást is beárazott, volt, hogy 3,5 százalék alatti kamatot sem tartottak elképzelhetetlennek. A mostani várakozások szerint még egy negyedszázalékos vágás van benne a pakliban. A mostani csökkentésben minden bizonnyal szerepet játszott az, hogy a laza amerikai kamatpolitika végét vizionáló félelmek végül nem lettek úrrá a befektetőkön, és a fontosabb kockázatos piacok a júniusi megingások után stabilizálódni látszanak.
A magyar gazdaság fundamentumai nem sokat változtak: a növekedési kilátások lehangolóak, ugyanakkor inflációs nyomásról sem lehet beszélni. A pénzintézeti szektor továbbra is összehúzódik, ami viszont az ország nettó és bruttó külső adósságát is csökkenti, mérsékelve Magyarország pénzügyi kockázatait. A világ jegybankjai részéről összességében inkább további lazítás, mintsem szigorítás várható, ami szintén a kamatvágás irányába hatott. Úgy tűnik, a nemzetközi tőzsdék lerázták magukról a nyár eleji aggodalmakat, viszont figyelemre méltó, hogy a feltörekvő piaci kötvényalapokból hétről hétre jelentős mennyiségű tőke áramlik ki. Ez utóbbi egyelőre nem érezteti hatását a magyar kamatlábpiacon, ezért volt lehetősége az MNB-nek az újabb csökkentésre. Nem kizárt, hogy ez a helyzet az augusztusi ülésen sem fog változni - véli Duronelly.
Szerző : Világgazdaság Online
http://www.vg.hu/gazdasag/makrogazdasag/nincs-megallas-itt-a-12-kamatcsokkentes-az-mnb-tol-408420
A nemzetgazdaságban – a legalább 5 főt foglalkoztató vállalkozásoknál, a költségvetési intézményeknél és a megfigyelt nonprofit szervezeteknél – a bruttó átlagkeresetek 3,3, a nettó átlagkeresetek 4,6 százalékkal haladták meg az egy évvel korábbit, közölte a KSH.
2013. január–májusban a teljes munkaidőben alkalmazásban állók átlagos bruttó keresete 227 800 forint volt. A vállalkozásoknál dolgozók átlagosan 239 500, míg a közszférában – a nem közfoglalkoztatás keretében – foglalkoztatottak 216 000 forintot kerestek. A közfoglalkoztatottak átlagkeresete 78 100 forint volt. Nemzetgazdasági szinten a bruttó keresetek 3,3 százalékkal haladták meg a 2012. január–májusit. Az átlagkeresetek a versenyszférában 3,4 százalékkal nőttek. A költségvetés területén a közfoglalkoztatás súlyváltozásának hatását kiszűrve, átlagosan 3,6 százalékos volt a bruttó keresetek emelkedése. A nonprofit szektorban az alkalmazásban állók bruttó keresete 4,3 százalékkal, 205 900 forintra emelkedett.
A bruttó átlagkeresetek a pénzügyi, biztosítási tevékenység gazdasági ágban voltak a legmagasabbak (484 700 forint), ezt az információ és kommunikáció (434 400 forint), valamint az energiaipar (villamosenergia-, gáz-, gőzellátás, légkondicionálás) követte (397 500 forint). A legkevesebbet a szálláshely-szolgáltatás, vendéglátás (146 100 forint), a humán-egészségügyi, szociális ellátás (155 000 forint), illetve a mezőgazdaság, erdő-gazdálkodás, halászat (163 900 forint) ágakban dolgozók kerestek.
2013. január–májusban a költségvetési szférában dolgozók egy része átlagosan 10 600 forint – az adó- és járulékváltozások ellentételezését szolgáló, a keresetbe nem tartozó – kompenzációban részesült, míg a nonprofit szervezeteknél az erre jogosultak átlagosan 11 480 forint juttatást kaptak ezen a címen.
2013. január–májusban a rendszeres (prémium, jutalom, egyhavi különjuttatás nélküli) kereset átlagosan 3,2 százalékkal haladta meg az egy évvel ezelőttit. Ezen belül a versenyszférában dolgozók rendszeres keresete, illetve a költségvetési intézményeknél – a nem közfoglalkoztatás keretében – alkalmazottak alapilletménye azonos mértékben (3,3 százalék) nőtt.
Nemzetgazdasági szinten az átlagos – családi kedvezmény nélkül számított – nettó kereset 149 200 (ezen belül a fizikai foglalkozásúaké 103 600, a szellemi foglalkozásúaké 196 800) forint volt, 4,6 százalékkal magasabb az előző évinél. A versenyszférában a nettó keresetek 4,8, a közszférában 4,6, a nonprofit szervezeteknél 5,3 százalékkal nőttek 2012 azonos időszakához képest. (A nettó keresetek számításáról lásd a módszertani megjegyzéseket.)
A 240 300 forintos nemzetgazdasági szintű, átlagos havi munkajövedelem 3,5 százalékkal volt magasabb a 2012. január–májusinál. A munkajövedelmen belül az egyéb munkajövedelem aránya átlagosan 5,2 százalék volt.
2013. január-májusban a versenyszférában és a közszférában is növekedtek a reálkeresetek – közölte a Nemzetgazdasági Minisztérium. "Nemzetgazdasági szinten a január-májusi időszakban mért 2,4 százalékos infláció mellett 2,2 százalékkal emelkedett a bérek vásárlóereje" – írta az NGM.
Szerző : Világgazdaság Online
http://www.vg.hu/gazdasag/makrogazdasag/ennyi-a-magyar-atlagkereset-408209
A hitel 80 százalékát is elengedi a Bank
2013. július 20. A jövő héten lehetünk okosabbak abban, vajon milyen újabb segítséget nyújt a kormány a devizahiteleseknek. Közben email-ben forog egy olyan dokumentum, amiből kiderül: az egyik bank lízingcégével az adósok akár a tartozás 80 százalékának elengedésében is megállapodhatnak. A dolog persze az eddigi tapasztalatok alapján nem annyira egyszerű.
A kormány július 24-én foglalkozik azzal a mentőcsomaggal, amelyről korábban letették a nagyesküt, hogy nem várható. Az elmúlt napokban ráadásul meglehetősen eltérő nyilatkozatok születtek arról, hogyan is mentenék a devizahiteleseket. A Közigazgatási és Igazságügyi Minisztérium (KIM) vezetője, Navracsics Tibor a Hír tévében még igen óvatosan fogalmazott. Nyilatkozatából úgy tűnt, a Kúria árfolyamréssel kapcsolatos ítéletét ültetnék generálisan át a gyakorlatba. Ennél is több forgatókönyv képzelhető el, de erről most már kár lenne találgatni.
Varga Mihály nemzetgazdasági miniszter (képünk MTI, Kovács Tamás) szerdán „pontosított", amiből annyi plusz derült ki, hogy a kormány tárgyal az ügyről a bankszövetséggel. A következő nap viszont mindezt felülírta a KIM Reutersnak adott nyilatkozata."A szerződések módosítását indokló körülmény elsősorban a devizaárfolyam-különbség, mivel az adós nem hibáztatható azért, ha képtelenné válik az adósságszolgálatra egy olyan külső ok miatt, amilyen az árfolyam romlása" – idézte a portfolio.hu a Reuters beszámolóját. A szakportál végigvette a különböző lehetséges forgatókönyveket és azok bankszektorra gyakorolt hatását.
A végtörlesztés (többen egyébként most is ilyen kilátást emlegetnek) – és nem is egy egyéb, időközben meghozott intézkedés – láttán bármilyen rendelkezés elképzelhető. Például az, hogy a barnáknak minden visszajár, a vöröseknek azonban semmi. (Legalább félig nem komolyan, és persze csak a hajszínre gondolunk.) Úgy tűnik, a devizahiteleseket képviselő „civilek" és ügyvédek szintén bármit el tudnak képzelni.
Az origo.hu már az idézett Reuters-hír előtt arról írt, hogy az állam a teljes árfolyamkülönbözet elengedését is elképzelhetőnek tartja. Barabás Gyula, a Széchenyi Hitelszövetség elnöke a portálnak elmondta: sok múlik majd a definíciókon, mert az előre nem látható változások körébe szinte bármi beleeshet. Emellett egyébként arról is szót ejtett, hogy „az eddigi mentőakciók érdemi sikereket sem az adósok, sem a pénzintézetek oldalán nem hoztak".
Kivel is tárgyal, nem tárgyal, tárgyaljon a kormány ?
Léhmann György siófoki ügyvéd azt firtatta, hogy a kormány a bankszövetség helyett miért nem az adósokat képviselőkkel ül le tárgyalni. (Megjegyezzük, az ilyen megbeszélésekről nem biztos, hogy mindent azonnal komolyan kell venni, hiszen például Varga ugyan bejelentette, hogy a tranzakciós illeték emeléséről megállapodtak a bankszövetséggel, de a szervezet ezt azonnal cáfolta is.) Léhmann több száz címre eljuttatott levelében arra is kitért, hogy létezik olyan bank, amelyik az adós tartozásának 80 százalékát elengedi minden további követelése megszüntetésével, a szerződés végleges felszámolásával együtt csak azért, hogy a fennálló tartozás 20 százalékához az adóstól hozzájusson.
A pénzintézeti lízingcég aligha örül, de a nyilván nem széles körben kínált ajánlata így közkinccsé vált. A közzétett dokumentumból kiderül: a több mint 3,5 millió forintos tartozástól nem egészen 717 ezer forint befizetésével teljes egészében megszabadulhat ügyfele. Feltétel, hogy a pénz és az szja-nyilatkozat (ekkora elengedésnél jókora adót is kell fizetni) időben beérkezzék.
Problémák pedig ezen a téren is akadnak (ezt persze sok sikertelen végtörlesztő is megtapasztalhatta, de a kilátásban levő csomag is rejthet ilyen veszélyeket). Bármilyen jó ugyanis az ajánlat akkor, ha valaki egyszerűen nem képes még az erősen csökkentett összeget sem előteremteni. Korábban írtunk arról, hogy az egyik bank sokaknak tett olyan speciális ajánlatot, ami akár a hitel felének elengedését is eredményezhette. Mint később megtudtuk: a vártnál jóval kevesebben éltek (tudtak élni) a lehetőséggel. Részben a szoros határidő, részben azonban a szükséges pénz előteremtése okozott gondot.
Kapcsolódó anyagok
- 2013.07.06 - A devizahiteleseknél minden végrehajtás leállítható
- 2013.07.05 - Devizahitelek: semmis, de mégis érvényes a szerződés
- 2013.01.11 - Hitelelengedés: nem kell félni az adóhivataltól
- 2012.12.14 - Titokban működik a magáncsőd
- 2012.11.27 - A hitel felét is elengedheti a bank
Forrás : www.azenpenzem.hu
http://www.azenpenzem.hu/cikkek/a-hitel-80-szazalekat-is-elengedi-a-bank/1333/
Íme, az ön ingyen pénze.
A Brian élete című film talán leghíresebb jelenete az, amikor a rómaiak ellen lázítani kívánó népvezér azt kérdezi híveitől: És mit adtak nekünk a kiszipolyozásért cserébe? Mire a tömegből egy bátortalan hang: vízvezetéket. Aztán egy másik: csatornázást. Majd egy harmadik: és az utakat. Majd egy negyedik: az öntözést. És így megy ez tovább, míg Reg, a szónok, gondolati fonalát veszítve ott nem áll romba dőlve, és kínjában nem marad neki más, mint hogy ledemagógozza honfitársait.
Valami hasonló a helyzet az EU-val is. Politikusokidőről időre kritizálják az EU-t. Ki a "birodalmi hozzáállás" ellen emel szót, ki inkább arra hegyezi ki mondanivalóját, hogy hazánk többet fizet a közös kasszába, mint amennyit kap onnét. Ebben a cikkben elégedjünk meg az utóbbi állítás vizsgálatával.
Számokra bontva...
Az Európai Bizottságtól kapott táblázat alapján a csatlakozásunk óta minden egyes esztendőben jelentős pluszt könyvelhettünk el. Íme.

Brutális összegek...
2011 végéig összesen 9,3 milliárd eurót, vagyis úgy 2800 milliárd forintot "nyertünk" az EU-tól a tagságunk révén - ez kicsit több, mint a tavaly államosított magánnyugdíj-pénztári vagyon. Fejenként körülbelül 280 ezer forintnak felel meg, tehát minden egyes magyar állampolgárra, a csecsemőre is ennyi jut a német, holland, brit, skandináv adófizetők jóvoltából.
Lényegében az összes jelentős magyarországi beruházáshoz kapcsolódik uniós támogatás, ami olcsóbbá teszi ezeket a cégek számára, ezáltal megkönnyíti a tőkefelhalmozást, ami fokozza a jólétet – legalábbis elvben.
Fogalmuk sincs...
És még két érdekesség.
Az egyik: a napokban több parlamenti képviselőtől is kérdeztük a parlamenti folyosón, tudja-e, miként is áll mérlegünk az EU-val, de egyikük sem tudott útba igazítani bennünket. Mentségükre legyen mondva, nehéz a föladat: ilyen szumma ugyanis a költségvetésben nem szerepel, legfeljebb egyes elemei jelennek meg különböző sorokon.
A másik: az uniós támogatás az egyetlen, ami át tudta valamelyest venni a válság kezdete óta elapadt közvetlen tőkebeáramlás szerepét.

Az utóbbi öt évben több pénz érkezett az országba az Európai Uniós tagságunk révén, mint amennyit az összes külföldi cég összesen befektetett. És ez nem demagógia.
Forrás : FN24
http://fn.hir24.hu/gazdasag/2013/07/05/ennyit-kapott-minden-magyar-az-eu-tol/#aktualis
Az euró többnyire 290 és 300 forint között, a svájci frank pedig 235 és 245 forint között hullámzott az év első felében. A jen viszont erőteljesen gyengült a magyar fizetőeszközzel szemben, kedvező helyzetbe hozva a jenhiteleseket. A friss árfolyammozgásokat, illetve az árfolyamrögzítést is figyelembe véve vajon jobb lett volna inkább forintban eladósodnia a sok százezer devizahitelesnek? Ezúttal is megvizsgáltuk a kérdést pusztán a törlesztőrészletek szempontjából.
Az alábbi fő következtetésekre jutottunk:
- egyre több olyan devizahitel található az átlagos kamatozásúak között is, amelyek rosszabb választásnak bizonyultak a piaci forinthitelekkel szemben az eddig kifizetett törlesztőrészletek alapján
- ez leginkább a 2008 nyarán, nagyon erős forint mellett eladósodottakra igaz
- a devizahitelesek közül általában a jen- és euróhitelesek fizették ki eddig a legkisebb törlesztőrészletet, most pedig a jen gyengülése miatt a jenhitelesek állnak a legjobban
- az árfolyamgát az euróhiteleseknél a válság előtti, a frankhiteleseknél pedig a 2009-es szint közelébe hozza le a törlesztőrészletet, míg a jenhiteleseknél (amíg a gyűjtőszámla nem nullázódik le) megemeli azt.
Példáinkban frank-, euró-, jen- és forinthiteleket hasonlítottunk össze. Ennek során a következő állandó feltételezésekkel éltünk: 1. a hitelek futamideje 20 év, 2. a hitelek folyósítási összege 8 millió forint volt, 3. a hitelek törlesztési módja normál annuitásos, 4. a hitelek rendszeres (nem kamatjellegű) költsége minden esetben 1,5% (becslés), 5. a forinthitelek piaci kamatozásúak (állami támogatás nélküliek), 6. májusra és júniusra a legfrissebb (áprilisi) kamatadattal, és júniusra a 20-áig terjedő időszak átlagárfolyamaival számoltunk. Magát az összehasonlítást pedig a változó tényezők teszik lehetővé, amelyek a következők: 1. a hitelek felvételének időpontja (mikor melyiket érte meg?), 2. a devizahitelek folyósítási és törlesztési árfolyama (milyen árfolyam mellett kellett volna?), 3. a hitelek átlagos kamatszintjének változása. Az alábbiakban e változó tényezőket vesszük végig röviden, majd bemutatjuk számításaink eredményét.
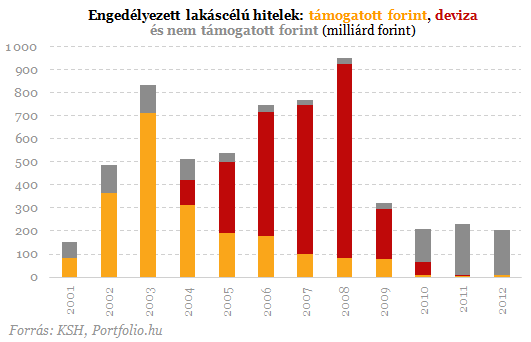
A hitelek felvételének időpontjaA devizahitelek csaknem 100%-át 2004 eleje és 2010 augusztusa között folyósították a magyar bankok, azóta ugyanis csak nagyon szigorú feltételek (pl. a minimálbér 15-szörösére rúgó devizajövedelem) mellett lehet ilyet jelzálogfedezettel felvenni. A frank- és jenhitelek döntő részét a válság 2008. őszi kirobbanása előtt (jenhitelt csak 2007 szeptemberétől), az euróhitelek jelentős hányadát pedig 2009-2010-ben folyósították. A forinthitelek folyósítása (a végtörlesztési időszakot leszámítva) egyenletesen alacsony volt.
A devizahitelek folyósítási és törlesztési árfolyama
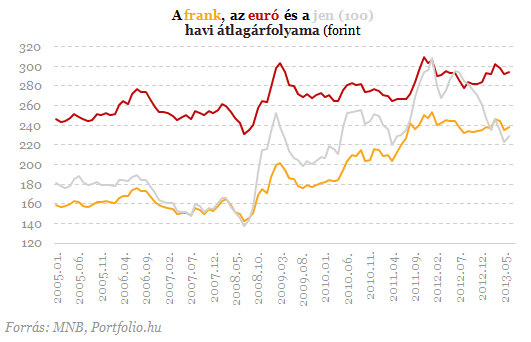
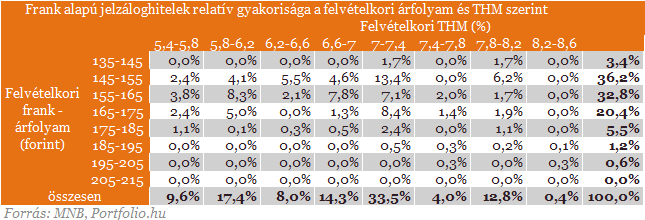
A frankhitelek 93%-át 175 forintos frankárfolyam alatt vették fel az ügyfelek, szemben a mostani 240 körüli árfolyammal. Az euróhiteleknél 260-280 forint volt a jellemző folyósítási árfolyam a mostani 290 forint fölötti szint helyett, a jenhitelek nagy része pedig 1,4-1,8 forint között került folyósításra, szemben a mostani 2,3 forint körüli árfolyammal. Az azóta bekövetkezett árfolyamemelkedés tehát a devizahitelesek többségénél mind a három deviza esetében jelentős. A jenhitelesek örömére az év elején bejelentett japán monetáris politikai lazítás tovább gyengítette a japán fizetőeszközt egy másfél éve tartó gyengülési hullámot felerősítve. Végül a forinthitel nagy előnye, hogy az árfolyamkockázattal nem kell számolni.
A hitelek átlagos kamatszintjének változása
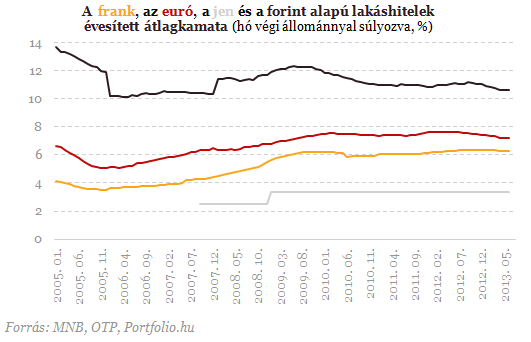
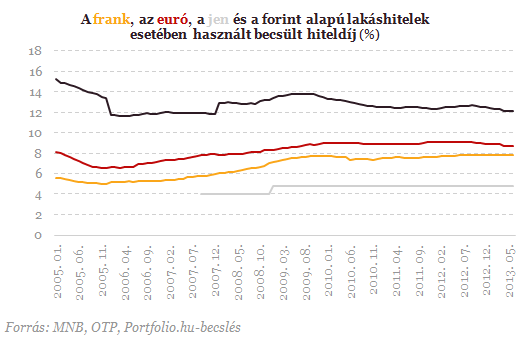
A kamatszint szempontjából viszont épp a piaci forinthitelek bizonyultak a legrosszabb választásnak, hiszen még ma is csaknem 5 százalékponttal magasabb ezek átlagkamata, mint a frankhiteleké. Figyelembe kell venni azonban a devizahitelek kamatemelkedését is: 2007 szeptemberéhez képest például ma a meglévő frankhitelek átlagkamata 2,0, az euróhiteleké és a jenhiteleké 0,9, százalékponttal magasabb. Némi növekedés (több mint 0,2 százalékpontos) a forinthiteleknél is történt. A kamatemeléseknek jellemzően egy nagyobb (2009-es) és egy kisebb (2012-es) hulláma volt, azóta kis mértékben csökkent a kamatszint.
Egy példa ...
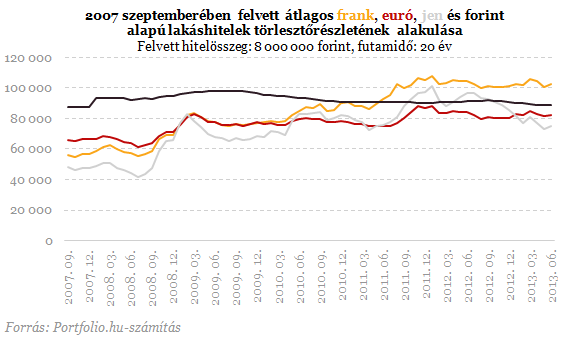
Az említett tényezőket figyelembe véve megnéztük a 2007 szeptemberében felvett, csupán a devizanem tekintetében eltérő hitelek jelenlegi törlesztőrészletét. A kezdeti törlesztőrészlet alapján a sorrend: 1. jen (48 ezer forint), 2. svájci frank (56 ezer), 3. euró (66 ezer), 4. forint (88 ezer). A jelenlegi törlesztőrészlet alapján már más a sorrend: 1. jen (75 ezer), 2. euró (82 ezer), forint (89 ezer), frank (103 ezer). A legfontosabb (már tudható) szempontnak számító átlagos eddigi törlesztőrészlet alapján pedig szintén 1. jen (74 ezer), 2. euró (77 ezer), 3. frank (84 ezer), 4. forint (93 ezer) a sorrend. Tehát a kezdetekkor, jelenleg és az összes eddigi törlesztőrészlet alapján is a jen bizonyult a legjobb választásnak. A második helyen kezdetben a frank állt, mára azonban az utolsó helyre került. A legrosszabb választásnak a kezdetekkor a forinthitel tűnt, ma viszont már a frankhitel törlesztőrészlete a legmagasabb, összességében azonban még mindig a forinthitelesek fizették eddig a legtöbbet a 2007 szeptemberében hitelt felvevők közül.
Mit változtat ezen az árfolyamgát ?
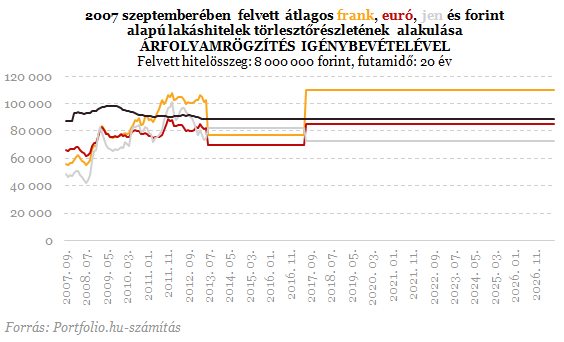
Abból a feltételezésből indulunk ki, hogy a piaci árfolyamok 2017 júniusáig a jelenlegi szinten maradnak. Mint ismeretes, a rögzített árfolyam a frank esetében 180 forint, az euró esetében 250 forint, a jennél pedig 2,5 forint. A frank- és euróhitelesek esetében mindez könnyítést jelent jelenleg, a jenhitelesek számára viszont magasabb a most 2,3 forint körüli piaci árfolyamnál. Ezzel a jogszabályalkotói "félreárazással" azonban csak addig magasabb az árfolyamrögzített hitel törlesztőrészlete a piacinál, amíg a gyűjtőszámla-tartozás le nem nullázódik (ezt már nem veszi figyelembe az alábbi ábra: ha ez bekövetkezik, akkor a piaci árfolyam a mérvadó). Relatív értelemben a frankhitelesek számára nyújtja a legnagyobb könnyítést az árfolyamgát, viszont az euróhitelesek törlesztőrészlete lesz abszolút értelemben a legalacsonyabb. 2017 közepétől a példában szereplő hitelek esetében az alábbiak szerint alakul a törlesztőrészlet: a frankhitelesé a mostani 103 ezer forintról 110 ezer forintra, az euróhitelesé a mostani 82 ezerről 85 ezerre nő, a jenhiteleseké viszont 73 ezerre csökkenhet, továbbá - mivel a gyűjtőszámlán felhalmozott tartozás a piacinál magasabb rögzített árfolyam miatt negatív lesz - még előtörleszthet is a jenhiteles.
Mikor melyiket volt érdemes felvenni ?
A fenti példa konkrét időpontban (2007 szeptemberében) felvett hitelekre vonatkozott. Csakhogy a bekövetkezett árfolyamváltozások miatt nem mindegy, mikor adósodott el valaki. Feltételezhetjük, hogy voltak olyan időszakok, amikor utólag, a mából visszatekintve a frank- vagy éppen a forinthitel bizonyult a legjobb választásnak. A különböző időpontokban felvett hiteleket hasonlítjuk ezért össze a kezdeti, a jelenlegi és az átlagos eddigi törlesztőrészlet alapján. Mint az alábbi ábrán is látható, a kezdeti törlesztőrészlet alapján egyértelműen 1. jen, 2., frank, 3. euró, 4. forint a sorrend attól függetlenül, mikor adósodott el az illető.
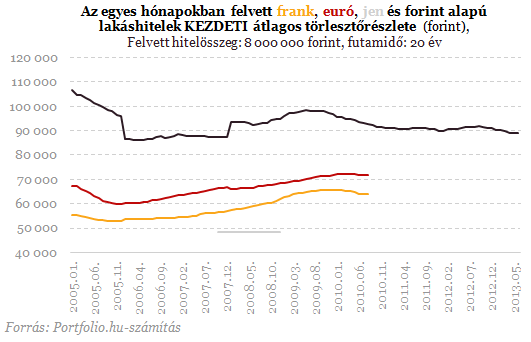
A jelenlegi átlagos törlesztőrészlet azonban nagyon eltér a kezdetitől: a 2008 végén folyósított jenhitelek esetében a legalacsonyabb (kevesebb, mint 60 ezer forint), a 2008 nyarán folyósított frankhiteleknél pedig a legmagasabb (csaknem 110 ezer forint) a húsz évre felvett 8 millió forintos hitelek törlesztőrészlete.
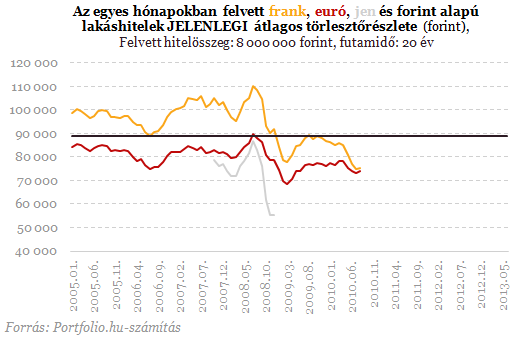
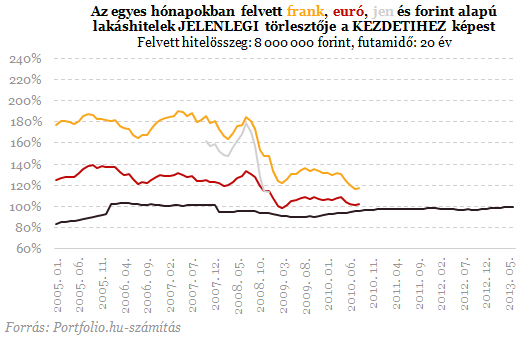
Ami a kezdetek óta bekövetkezett relatív törlesztőrészlet-emelkedést illeti, szintén a frankhitelek törlesztőrészlete emelkedett a leginkább (akár 80%-kal), a 2005-ben felvett forinthitelek törlesztőrészlete viszont több mint 10%-kal is alacsonyabb lehet most, szintén a kezdetinél.
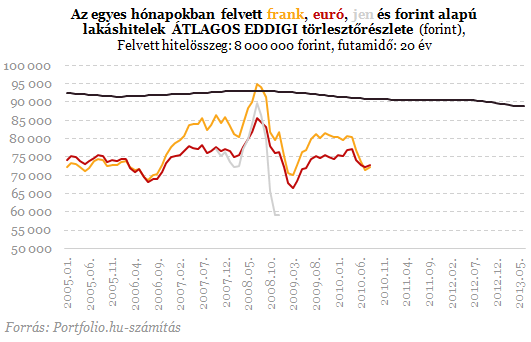
Hogy mikor melyik devizában volt érdemes eladósodni, azt nem a kezdeti és nem is a jelenlegi, hanem a kifizetett teljes törlesztőrészlet összege (esetleg ezek jelenértéke) dönti el. Mivel a futamidő egészére erről még nincs adatunk, érdemes az eddigi törlesztőrészletek összegéből, illetve átlagából kiindulni. Ez alapján a forinthitelek, illetve a 2008 nyarán felvett frankhitelek teljesítettek a legrosszabbul, a 2006 nyarán felvett devizahitelek, valamint a válság kitörése után folyósított jenhitelek azonban kiemelkedően jó döntésnek bizonyultak eddig. Nagy átlagban kijelenthető, hogy az eddigi törlesztőrészletek alapján a devizahitelesek jobban jártak a forinthiteleseknél.
A kezdeti törlesztőrészlethez képest persze sokakat ért kellemetlen meglepetés még akkor is, ha átlagos eddigi törlesztőrészletük nem a legmagasabb másokéhoz viszonyítva. Leginkább a 2008 nyarán felvett devizahitelekre (közöttük is a jenhitelekre) igaz ez, hisz akkor volt a legerősebb a forint.
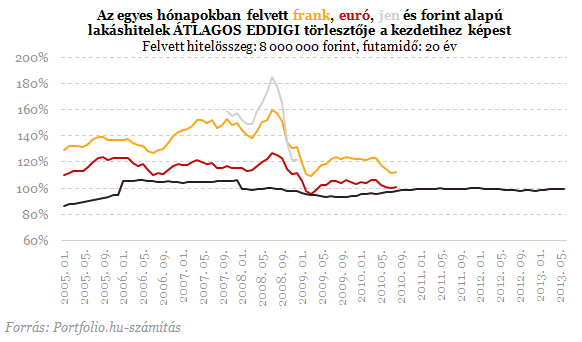
Következtetésképpen kijelenthető, hogy egy adott időpontban átlagosnak számító (!) devizahitel 2008 nyarát leszámítva minden időszakban jobb döntésnek bizonyult az eddig befizetett törlesztőrészletek alapján, mint egy átlagos akkori, piaci kamatozású forinthitel. A kezdetihez képest azonban a devizahitelesek sokszor elviselhetetlenül nagy törlesztőrészlet-emelkedést voltak kénytelenek elszenvedni. Ezen most a jenhitelesek kivételével enyhít az árfolyamgát, amelyre most már határidő nélkül jelentkezhetnek az ingatlanfedezetes devizahitellel rendelkezők.
Forrás : www.portfolio.hu
Szerző : Palkó István
http://www.portfolio.hu/vallalatok/penzugy/friss_adatok_totalis_bukasra_allnak_a_frankhitelek.185627.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Az Áfa nem hozzáadottérték-adóként működik, azt szinte kizárólag a végső fogyasztó fizeti, mert az értékesítési láncolat tagjai többféle módon eltitkolják forgalmukat, így az általuk fizetendő áfa jó részét elcsalják. A fordított adózás bevezetése nem jelent érdemi segítséget, mert a NAV ellenőrzési kapacitásainak lekötése sokszor biztatást jelent a „hagyományos" szektorok áfacsalói számára. A csalás módszerei is egyre kifinomultabbak: már nem a visszaigénylés, hanem az áfa-minimalizálás a divat, sok cég pedig Budapestre költözik és eltűnik a tömegben. Az áfacsalások által okozott kár ezermilliárdos is lehet évente.
Hozzáadott érték helyett a végfogyasztót sújtja az Áfa
Az általános forgalmi adó - uniós nyelvezetben Hozzáadott Érték Adó (HÉA) - jellegéből adódóan hozzáadott érték típusú adó, mert a termeléstől a végső fogyasztásig zajló fogyasztási láncban minden egyes láncszemnek (pl. termelő, feldolgozó, kereskedő) az utolsó láncszemet kivéve csak az általa hozzáadott érték után kell az adót megfizetni. Így a termék, szolgáltatás végső ára tartalmazza a benne lévő összes hozzáadott értéket, mely után a végső fogyasztó megfizeti az általános forgalmi adót, amelynek teljes összege – elméletileg - az államot illeti. A közbenső láncszemek, termelők, kereskedők a rájuk átterhelt általános forgalmi adót levonhatják, s ezzel csak az általuk termelt hozzáadott érték után kell adózniuk.
Ugyanakkor látható, hogy az általános forgalmi adó ténylegesen és valójában a végső – belföldi - fogyasztást adóztatja, amelyben az igénybe vett szolgáltatások és termékek után a végső felhasználó - döntően a lakosság és az idegenforgalom - megfizeti a törvényben rögzített mértékű közterhet. Az adómentes tevékenységet végző gazdálkodók, szervezetek a hozzáadott adó rendszerében szintén végső fogyasztónak minősülnek, ugyanis a tevékenységükhöz szükséges beszerzések általános forgalmi adóját nem vonhatják le, azok beépülnek a termékeik, szolgáltatásaik ellenértékébe.
Az értékesítési láncolatban viszont minden egyes láncszemmel megnövekedik a lehetőség a végső fogyasztó által ténylegesen megfizetett adó elcsalására, kiszóródására. A rendszerből eredő logikus következmény lett a fiktív számlagyártás rendszere az egy-két éves cégekkel és eltűnő tulajdonosokkal, cégképviselőkkel egyetemben; mindez a magyar gazdaság rákfenéje.
A végső fogyasztási adó másik költségvetéstől elvonó módszere a bevétel eltitkolása, a nyugta és számlaadási kötelezettség elmulasztásának rendszere, mellyel minden végső fogyasztó naponta rendszeresen találkozik, szinte mindegyik fogyasztási területen. Mindennapos dolog a zsúfolt strandokon, szórakozóhelyeken való fogyasztás esetén a nyugtaelmaradás, a kiskereskedőknél (különösen a külföldi, sokszor azonosíthatatlan és később elérhetetlen tulajdonosú kereskedésekben), a kisiparosnál, stb. tekintettel arra, hogy a legtöbb végső fogyasztót (lakosságot) nem érdekli, hogy kap-e nyugtát, illetve legtöbb esetben nem kér számlát, mivel a fogyasztásához költség-elszámolási szándék nem kapcsolódik. Gyakorlattá lett az is, hogy az a magánszemély, aki nem kér számlát, kedvezményt kap, így a végső fogyasztó is érdekeltté válik a bevétel- és az áfa-eltitkolás rendszerében.
Nem megoldás a fordított áfázás...
Napjaink híradásaiban rendszeresen visszatérő hír a különböző ÁFA csalások feltárása, bemutatása, s mivel egyes területeken igen elszaporodott jelenséggé vált a számlagyártásokra, illetve közösségi kereskedelemre épülő ÁFA csalás, az elmúlt időszakban ezeken a területeken (építőipar, mezőgazdaság) bevezették a fordított adózás rendszerét, mely gazdasági „ÁFA" alanyok esetén nem a számlakibocsátó (értékesítő, szolgáltatásnyújtó), hanem a vevő kötelezettségévé tette a fizetendő ÁFA felszámítását.
A fordított adózás rendszerében azonban a vevők jogosultak is a felszámított ÁFA levonására, így ebben a rendszerben tényleges ÁFA fizetés nem történik, csak az adóbevallásokban tüntetnek fel egy kvázi megfizetendő és levonható adóértéket. Az érintett területeken a fordított adózás bevezetésével visszaesett az ÁFA csalások száma, mértéke, de mert a számlakibocsátó gazdálkodóknak ÁFA fizetési kötelezettségük nem keletkezik, rendkívüli mértékben megnőtt az ÁFA visszaigénylések száma és gyakorisága, mivel a beszerzéseik utáni adót visszakérik. Ezek a többnyire jogos visszaigénylések könyvelői tapasztalatom szerint az adóhatósági ellenőrzések kapacitását szinte teljes egészében lekötik, s elvonják az adóhatóság energiáját a valódi csalások feltárásától és felkutatásától.
Az ÁFA csalási területek fordított adózással való leszűkítésével a csalások száma - megítélésem szerint - nem csökkent és nem mérséklődik, s mivel az adóhatóság kapacitását lekötik a jogos visszaigénylések ellenőrzései, még inkább vérszemet kaptak az ezen a területen szabálytalankodók. A hamis számlázások rendszerével nemcsak a megfizetett adó elcsalása, hanem a vállalkozásból való adómentes jövedelem kivét lehetősége is megnyílik, mely meghatározó forrása a munkavállalók „zsebből történő" jövedelem kiegészítésének is.
A profi csalók már nem igényelnek vissza és Budapestre települnek...
Az adóhatósági ellenőrzésekkel kapcsolatos adóellenőri és könyvelői tapasztalatom, hogy a hatóság szinte csak az ÁFA visszaigénylésekre fókuszál, s ezt felismerve az ÁFA csalók nem visszaigényléseket adnak be, hanem kismértékű fizetendő adókat, ahol sok fizetendő adókötelezettség keletkezne, ott a bevallásban fiktív számlák alapján, vagy számlák nélkül a fizetendőtől valamivel kevesebb levonható adót is feltüntetnek, s a bevallott kis összeget meg is fizetik. Így elkerülik az adóhatóság érdeklődését, illetve ha esetleg pár év múlva sorra kerülnek, addigra a tulajdonos- és székhelyváltozások nyomán már bottal üthetik nyomukat a hatóságok.
Ugyanakkor a hozzáadott értékadó rendszerből eredően nem csak a fiktív számázás rendszerével, hanem kis összegű, valós számlákkal, de igazából személyi szükségletek kielégítését célzó beszerzésekkel is általánosan csökkentik a fizetendő adó mértékét a vállalkozások, ezeknek legjellemzőbb esete, amikor tehergépjárművel rendelkező társaságokban a személygépkocsikba való gázolajbeszerzés Áfáját is levonásba helyezik. A viszonylag kis összegek, illetve a bonyolult bizonyítási eljárások miatt ennek ellenőrzése nem éri el az adóhatóság ingerküszöbét, azonban a „sok kicsi sokra megy" elv érvényesülése okán összességében jelentős adótól esik el így is a költségvetés.
A hatósági vizsgálatokkal szembeni védekezésként tendencia lett az elmúlt években a problémásabb, adóhatósági megállapításokkal sújtott és/vagy nagy összegű (ÁFA) adótömeget mozgató vállalkozásoknak budapesti székhelyre való áttelepülése, mivel a fővárosi adóhatóságnál kisebb az esélye egy adóhatósági ellenőrzésnek. Ennek oka, hogy a fővárosba való tömeges székhelyáthelyezéssel, az ott koncentrálódó nagyobb vállalatokkal, a vállalkozások nagyobb számával az adóhatóságnak arányában jóval kevesebb kapacitása van az illetékességi területén lévő ellenőrzésre, mint a vidéki adóhatóságoknak.
Mára az általános forgalmi adó hozzáadott értékadóként való szabályozása túlbonyolított, túldimenzionált szabályozássá vált, mely nem csak az adózóknak, hanem az ellenőrző hatóságoknak és bíróságoknak is sokszor értelmezési problémákat okoz, rengeteg vitát, pert eredményezve, az ellenőrzési kapacitásokat indokolatlan mértékben lekötve.
A közösségi kereskedelemben, a közösségi ÁFA adóalanyok között is a fordított adózás rendszere működik, mely intézmény lényegében alátámasztja az általános forgalmi adónak végső fogyasztási adóként való működését.
Számoljunk !
Az általános forgalmi adónak a fentiekben tömören leírt visszásságai miatt a végső fogyasztók által ténylegesen megfizetett adóból a költségvetésből kieső, kiszóródó összege megítélésem szerint több ezer (!!!) milliárd forint, mely figyelemmel az állami költségvetés éves bevételi főösszegeire (2011.év: 13.223 Mrd Ft, 2012.év: 15.314 Mrd Ft) a mindenkori költségvetés legnagyobb problémáját, s a gazdasági fejlődés akadályát jelentik.
Tudom, hatalmas számokról írok, s álláspontom különösen kirívó annak tükrében, hogy az ÁFA csalások mértékét igazából még sosem merték megbecsülni, de ha a végső fogyasztási adó minőségében végiggondoljuk, hogy mennyi bevételnek kellene a hazai lakossági és idegenforgalmi fogyasztásból befolynia, akkor több adatsor is igencsak elgondolkodtató.
Vizsgáljunk meg például két, a végső fogyasztásban számottevő és viszonylag pontosan számszerűsíthető tételt:
A lakossági villamos energia fogyasztás a MAVIR adatai szerint 2011.évben 10.879 GWh volt, 44 Ft/kWh bruttó átlagárral számolva ennek összértéke 479 Mrd Ft, melyből az ÁFA tartalom - a 2011.évi 25%-os ÁFA kulcs alapján - 20%, azaz 96 Mrd Ft, a lakosság ezt nagy valószínűséggel megfizette az áramszolgáltatóknak.
A belföldi benzinfogyasztás a Magyar Ásványolaj Szövetség honlapján fellelhető adatai szerint 2011.évben 1,293 Mrd liter, mely 380 Ft/l átlagáron bruttó 491 Mrd Ft forgalmi értéket képez, melynek a 20%-os ÁFA tartalma 98 Mrd Ft. A benzin általános forgalmi adója az esetek döntő részében nem vonható le, így a forgalom utáni általános forgalmi adónak a költségvetésbe be kell(ene) folynia a hozzáadott értékadó rendszerben is.
Csak a fenti két tétel alapján közel 200 Mrd Ft ÁFA bevétel illeti meg a költségvetést, és akkor még nem beszéltünk a belföldi végső fogyasztás meghatározó többi eleméről: élelmiszerek, gyógyszerek, ruházkodás, földgáz, gázolaj, műszaki eszközök, személygépjárművek, idegenforgalom, telekommunikáció, szórakoztatóipar, stb., stb.. Látható, hogy ennek a két tételnek a súlya, aránya eléri a 10%-át a ténylegesen befolyt 2.220 Mrd ÁFA összegnek. A 10 százalék vélhetően a ténylegesnél jóval nagyobb arányt mutat, jelezve, hogy a költségvetésbe befolyt áfabevétel igen-igen kevés.
Kapcsolódó anyagok :- Az áfalevonási tilalmak
- Áfa: önellenőrzési tilalmak
- Tételes áfabevallás: nem éri meg hibázni
- Pénzforgalmi áfafizetés a gyakorlatban – 1. rész
- Áfa-bevallás: először küldünk tételes összesítő jelentést
- Tételes áfa-bevallás: hogy kell számlát módosítani, érvényteleníteni?
- Pénzforgalmi áfafizetés: példák részletfizetésre
- Tételes áfa-bevallás: mi lesz az előlegszámlával és a gyűjtőszámlával?
- Áfa-változások 2013-b
Forrás : www.ado.hu
Szerző : Rák Tamás
http://ado.hu/rovatok/ado/hogyan-viragzik-az-afacsalas
A pénzügyi hatóság óva inti a Kúriát attól, hogy meggondolatlanul semmissé nyilvánítsa a devizahitel-szerződéseket.
Az Origo birtokába jutott, és az egyik adósvédő szervezet, a PITEE honlapjára is feltett két és fél oldalas levélben Szász Károly PSZÁF-elnök kifejti, miért tartja veszélyesnek, ha a bíróság az adósok javára, vagyis a bankokkal szemben ítélkezik a devizahitel-perekben.
A szervezet levele szerint "egy- vagy kétszázezer devizahiteles jelenlegi gondja, több millió betétes jövőbeli problémájává is eszkalálódhat, ami nyilvánvalóan nem lehet cél", ha a bíróság megkérdőjelezi a devizahitelek jogszerűségét.
A PSZÁF a perekben tipikusan előforduló felvetésekre válaszul határozottan kijelenti, hogy a devizahitelek igenis devizahitelek, vagyis "a deviza és devizaalapú hitelek mögött mindig devizaforrások állnak", ami azért fontos, mert egyes adósvédő szervezetek és ügyvédek azzal keresnek fogást a szerződéseken, hogy valójában nem állt mögöttük devizatranzakció.
Ez lenne, ha...
A legérdekesebb az Origo szerint annak számszerűsítése, hogy mi történne, ha a bíróságok kimondanák a devizahitel-szerződések érvénytelenségét, és valamilyen módon a bankok és adósaik végleg megpróbálnának elszámolni egymással egyfajta végtörlesztésként.
Ez esetben az adósoknak 2796 milliárd forintot kellene összeszedniük, és ez a bankoknak összesen 1697 milliárd forint veszteséget okozna. A PSZÁF számítása szerint ez a veszteség a korábbi államilag szabályozott végtörlesztés több mint ötszöröse, a bankrendszer saját tőkéjének 70 százaléka volna, és mivel a bankoknak a mögöttes devizaforrásokat egyszerre vissza kellene fizetniük, a Forint is nagyon meggyengülne. Ez pedig még akár államcsődöt is okozhatna.
Forrás : Origo/Hír24
http://www.hir24.hu/gazdasag/2013/06/17/a-pszaf-szerint-allamcsodot-okozhatnanak-a-devizahitelesek/#aktualis
Az MNB egyelőre tovább csökkentheti az alapkamatot, hiszen az infláció alacsony, ha azonban a közelmúltban a világban lezajlott hozamemelkedés tartós lesz, az a hazai kamatcsökkentési ciklus végét hozhatja a QUAESTOR Zrt. vezető elemzője szerint.
Háda Bálint pénteki budapesti sajtótájékoztatóján kifejtette: a fejlett piaci kötvényhozamok emelkedését részben az amerikai jegybanki pénznyomtatás lassításának lehetősége, részben az optimista gazdasági növekedési várakozások okozzák. A likviditáskivonás rossz időzítése azonban a pénzáramlások megfordulását hozhatja, finanszírozást vonhat el például a periférikus országokból, és rövid távon profitrealizálási hullámot indíthat el a börzéken is.
A pénzügyi tanácsadó cég 2013 végére 4,50 százalékos alapkamatot vár, a 2014. év végi előrejelzésében pedig 5 százalékos jegybanki alapkamat szerepel.
Szerző : MTI Eco
http://www.vg.hu/gazdasag/gazdasagpolitika/elemzo-vege-lehet-az-mnb-kamatvagasi-ciklusanak-405760